Чи можна вести повний бухгалтерський облік українського підприємства в Odoo — з планом рахунків за Інструкцією № 291, первинкою з сумою прописом, касовими ордерами, амортизацією, податковими накладними, декларацією з ПДВ і фінансовою звітністю за НП(С)БО 1? Так. У цій статті проходимо повний цикл облікового місяця — від рахунку клієнту до балансу — на демо-базі, зі скріншотами й посиланнями на нормативні акти.
Усе показане — безкоштовні модулі української локалізації l10n_ua для Odoo 19 Community (ліцензія LGPL-3). Повторити кроки можна на демо-сервері demo.ndev.online (логін і пароль demo), застосунки «Бухоблік», «Податки» і «Банк».
Зміст
- План рахунків і аналітика
- Продаж: рахунок, первинні документи, проводки
- Закупівля: рахунок постачальника і податковий кредит
- Каса: ПКО, ВКО, касова книга, ліміт
- Підзвітні особи й авансовий звіт
- Банк: виписки через API, курси НБУ
- Основні засоби й амортизація
- ПДВ: податкові накладні, РК, реєстри, декларація
- Закриття місяця
- ОСВ і журнали-ордери
- Фінансова звітність: Ф1, Ф2, Ф3
1. План рахунків і аналітика
Локалізація встановлює План рахунків бухгалтерського обліку (наказ Мінфіну від 30.11.1999 № 291) з класами 0–9 і субрахунками: 311 «Поточні рахунки в національній валюті», 361 «Розрахунки з вітчизняними покупцями», 631 «Розрахунки з вітчизняними постачальниками», 641/643/644 для ПДВ, 701 і 901 для доходів і собівартості реалізації тощо. Кореспонденція рахунків відповідає Інструкції про застосування Плану рахунків.
Для аналітики, звичної користувачам BAS / 1С, є субконто — аналітичні виміри на рядках проводок (контрагенти, банківські рахунки, а з кадровим модулем — підрозділи), за якими розгортається оборотно-сальдова відомість. Контрагенти мають ЄДРПОУ та ІПН з перевіркою контрольної суми, а довідники КВЕД, КАТОТТГ і податкових інспекцій уже завантажені.
2. Продаж: рахунок, первинні документи, проводки
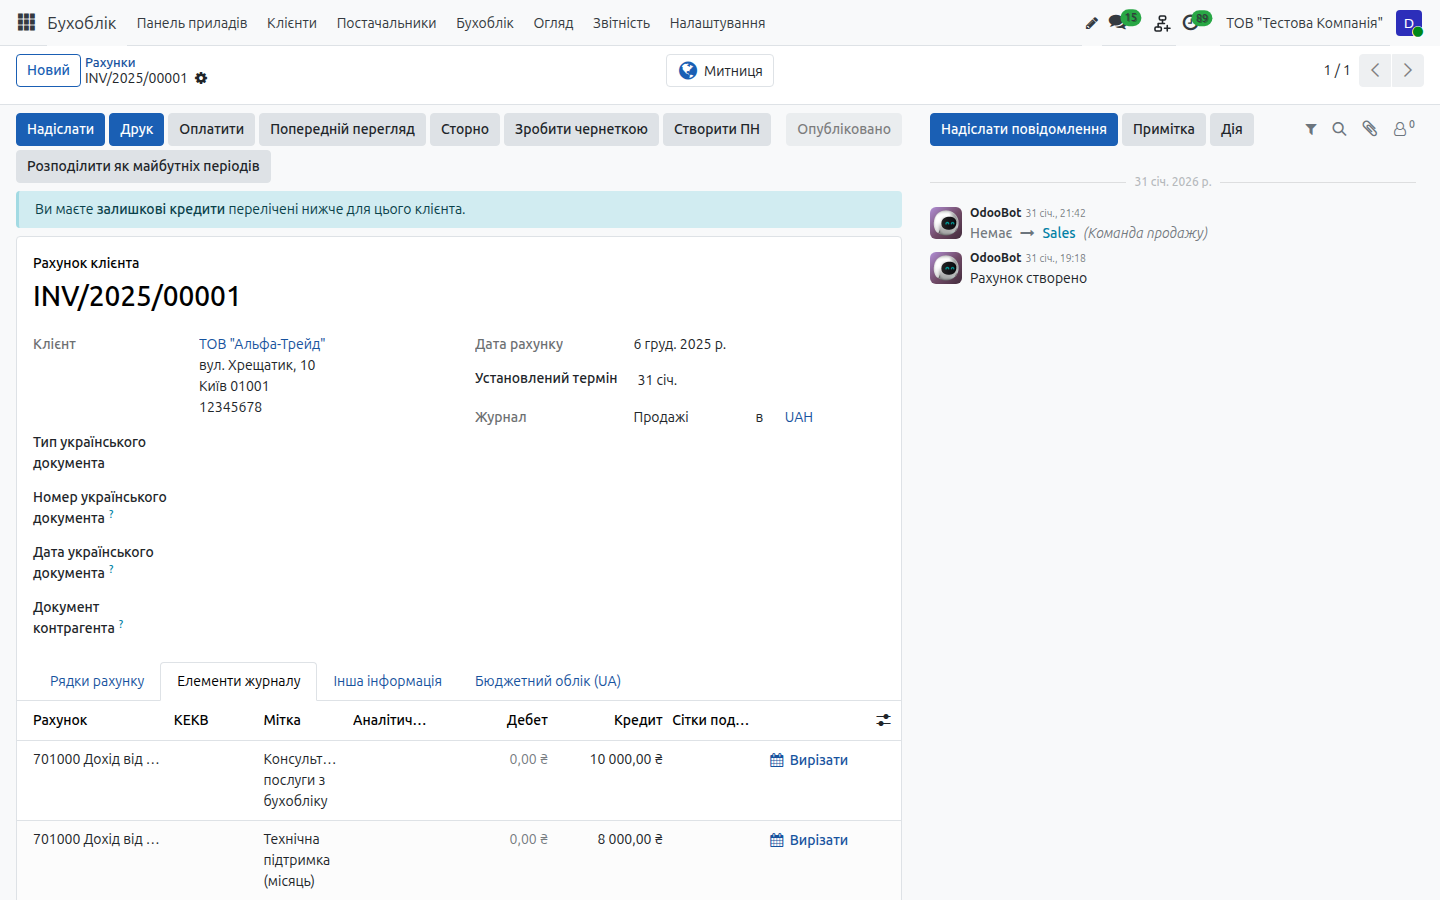
Рахунок клієнту створюється зі стандартного вікна Odoo, а локалізація додає український тип і номер первинного документа та друковані форми з реквізитами сторін, сумою прописом і блоками підписів: рахунок-фактура, видаткова накладна, акт виконаних робіт (наданих послуг). Вимоги до первинних документів — Закон «Про бухгалтерський облік та фінансову звітність в Україні» (ст. 9) і Положення про документальне забезпечення записів у бухгалтерському обліку (наказ Мінфіну від 24.05.1995 № 88).
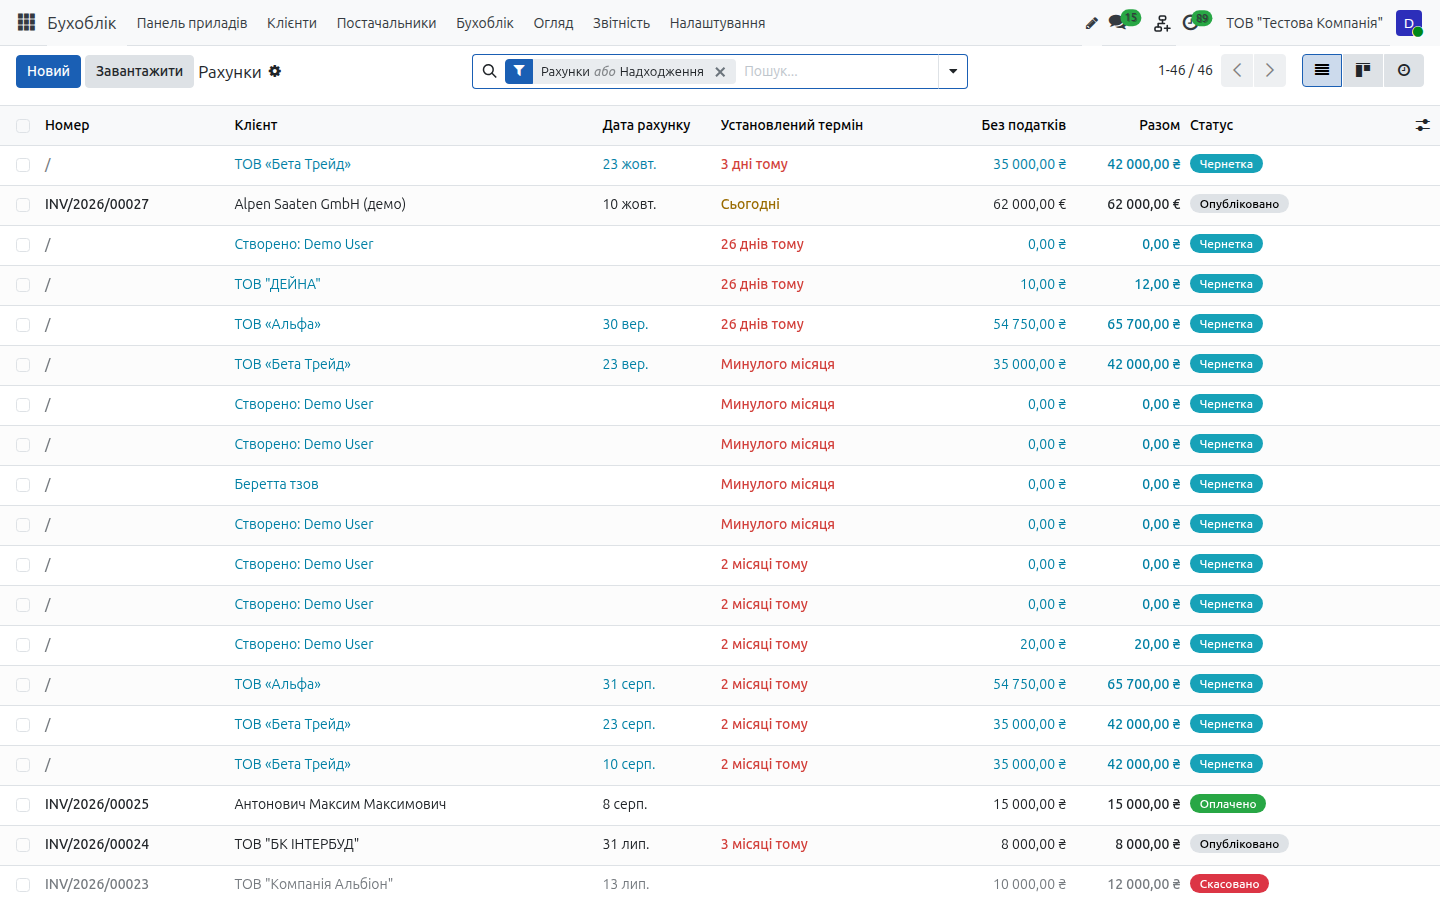
Після підтвердження рахунку видно проводки: Дт 361 — Кт 701 на вартість без ПДВ і Дт 361 — Кт 643 на податкове зобов'язання. Кнопка «Створити ПН» формує податкову накладну з рядків рахунку.
3. Закупівля: рахунок постачальника і податковий кредит
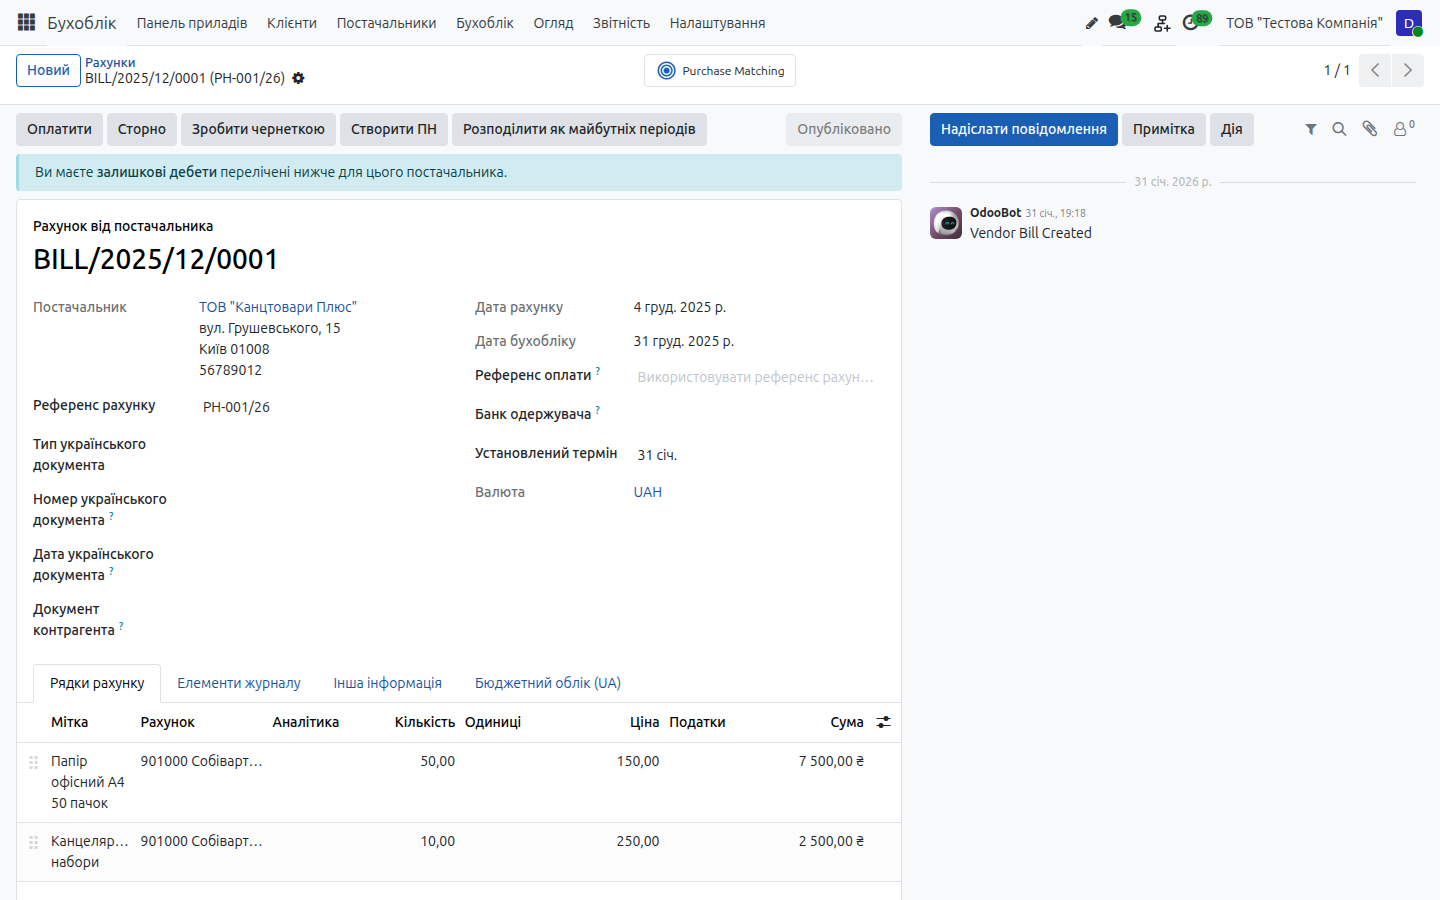
Рахунок постачальника проводиться Дт 28/20/23 — Кт 631, а ПДВ потрапляє на 644 «Податковий кредит» до отримання зареєстрованої податкової накладної. З рахунку створюється очікувана вхідна податкова накладна, яка проходить статуси «отримано» → «перевірено в ЄРПН» → «включено в декларацію» і так потрапляє в реєстр отриманих ПН і податковий кредит декларації. Оплата постачальнику формує платіжну інструкцію з призначенням платежу, а акт звірки показує сальдо розрахунків з контрагентом на дату.
4. Каса: ПКО, ВКО, касова книга, ліміт
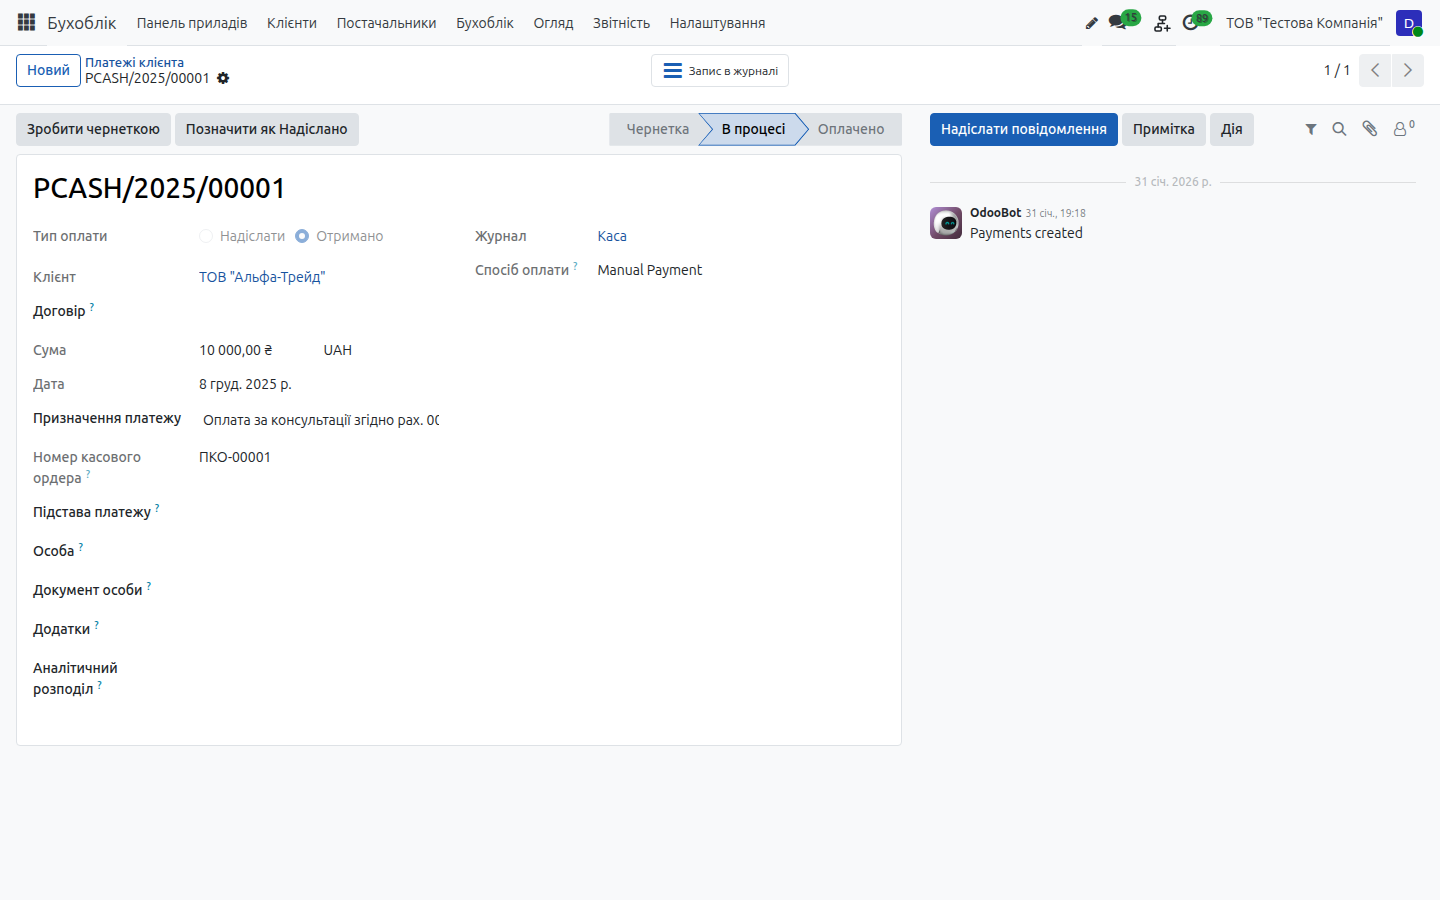
Готівкові оплати оформлюються прибутковими й видатковими касовими ордерами (КО-1 і КО-2) з автоматичною нумерацією за касовим журналом, підставою, особою та її документом. Касова книга формується за день з залишками на початок і кінець, а щоденна перевірка нагадує про перевищення ліміту залишку готівки. Порядок ведення касових операцій — Положення про ведення касових операцій у національній валюті в Україні (постанова Правління НБУ від 29.12.2017 № 148).
5. Підзвітні особи й авансовий звіт
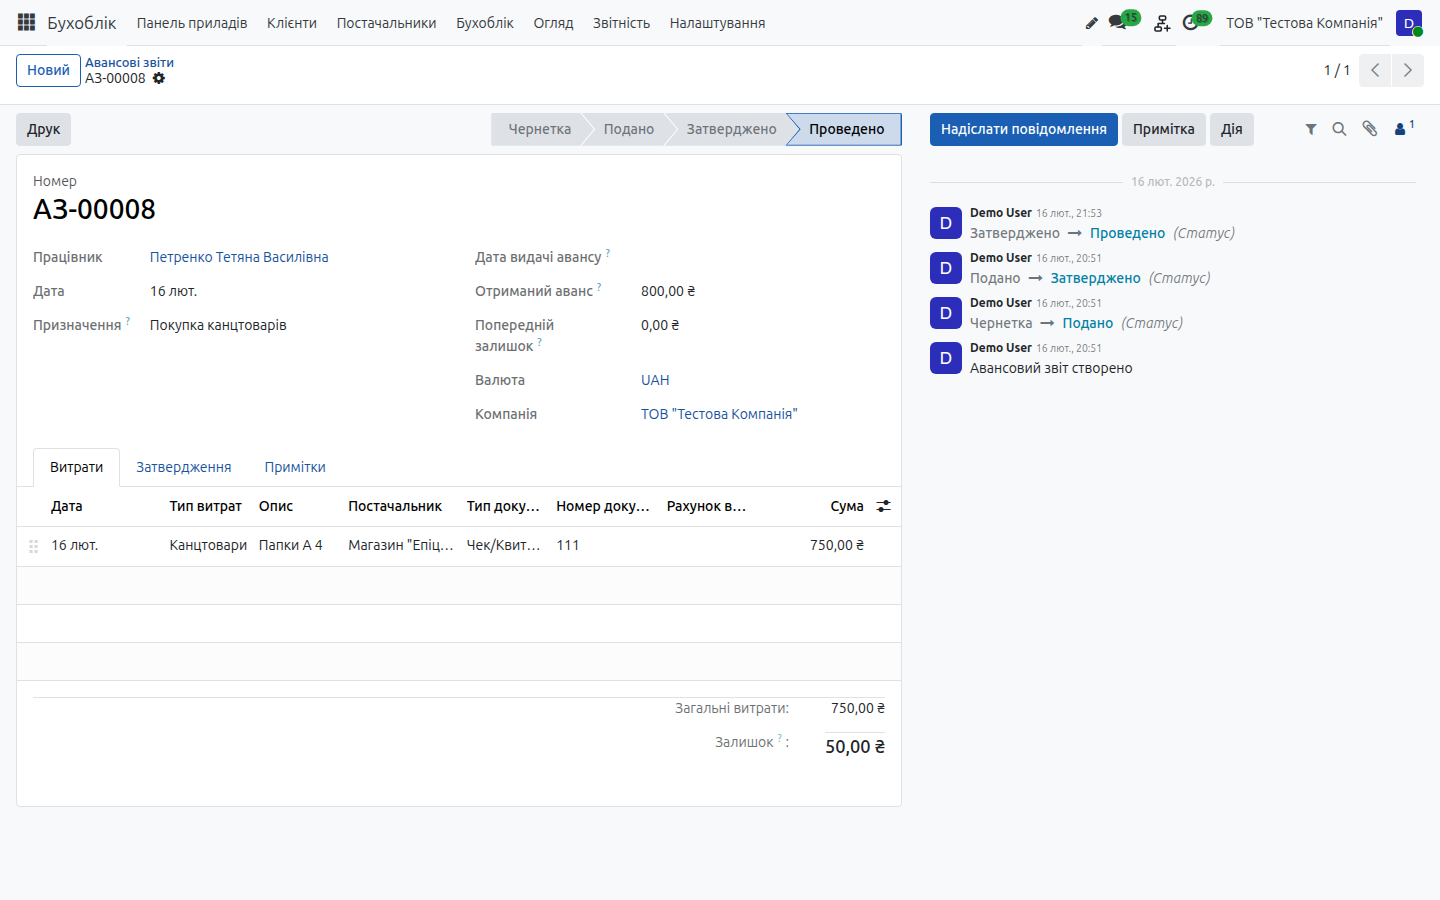
Авансовий звіт підзвітної особи (форма — наказ Мінфіну від 28.09.2015 № 841) збирає видані аванси, підтвердні документи й витрати за рахунками; перевитрата або залишок закриваються видачею чи поверненням через касу або банк. Розрахунки ведуться на субрахунку 372.
6. Банк: виписки через API, курси НБУ
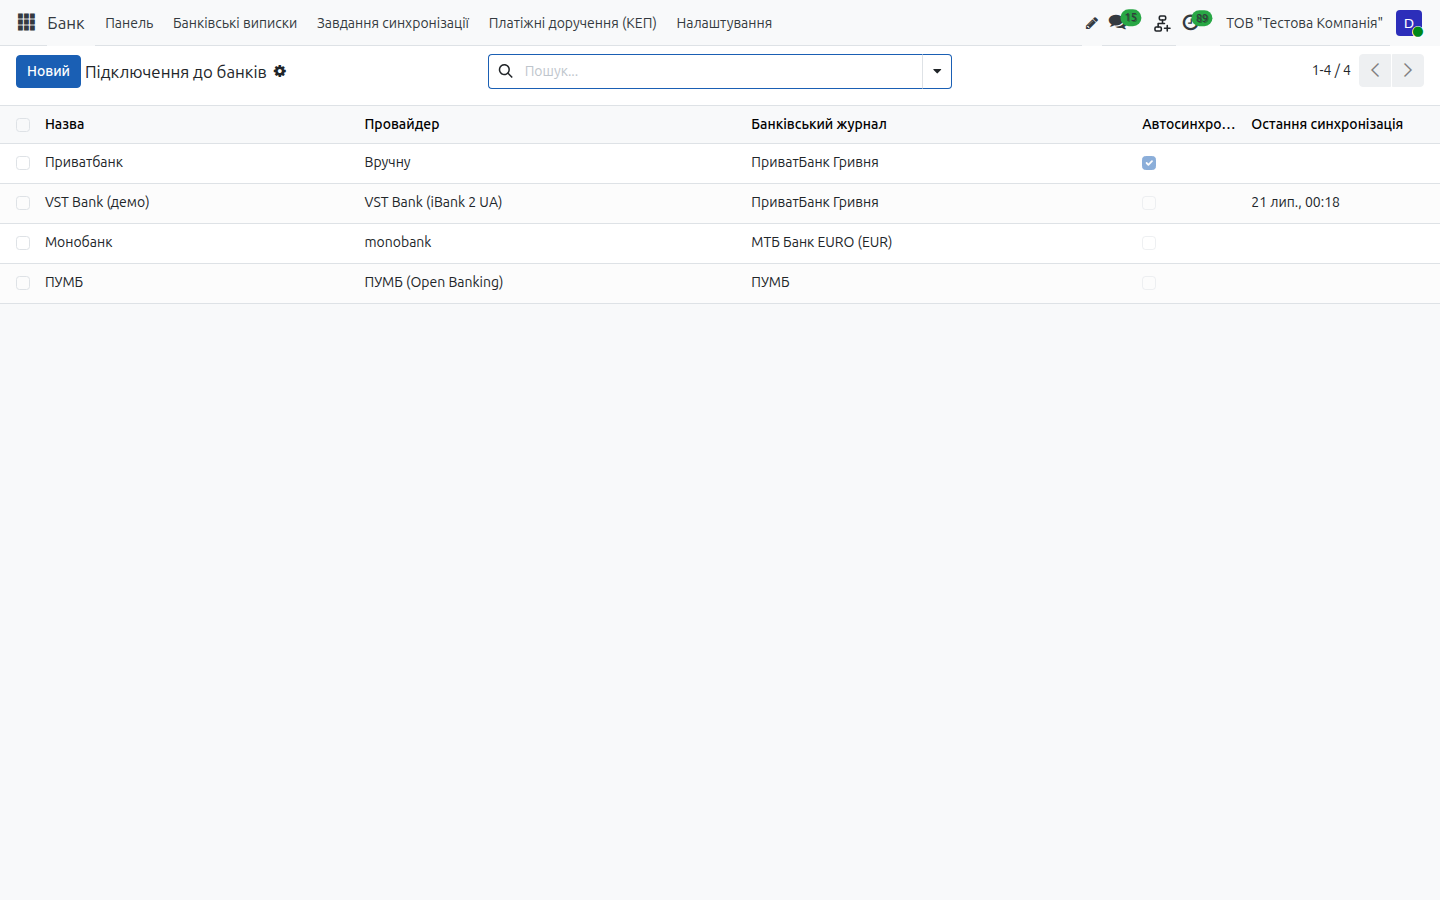
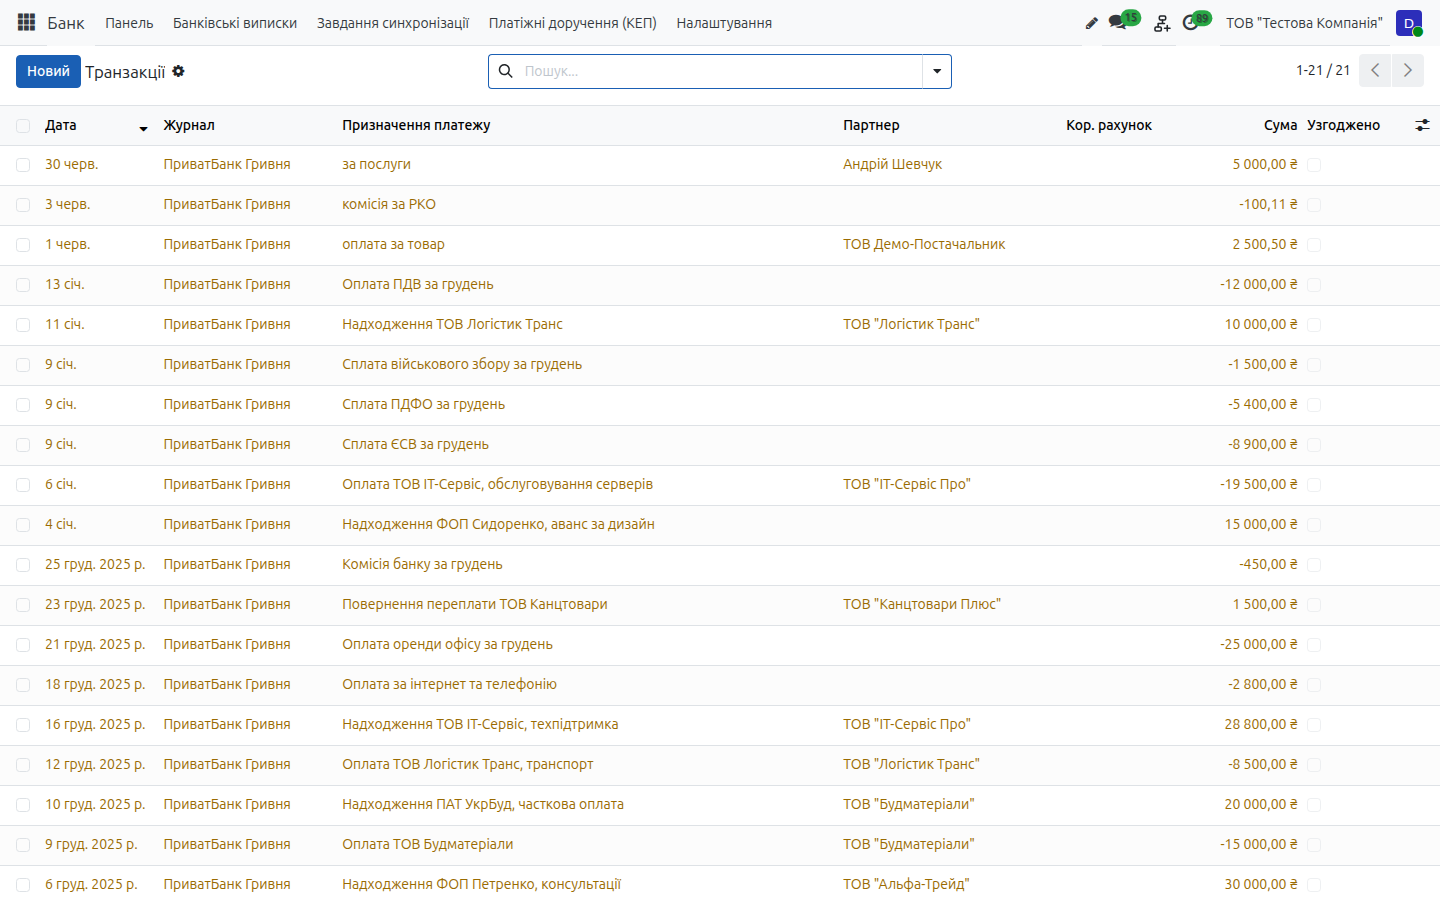
Виписки завантажуються напряму з банків — ПриватБанк (Автоклієнт), monobank і NovaPay — за розкладом або вручну; для інших банків є імпорт файлів. Правила автоспівставлення (за контрагентом, ЄДРПОУ, текстом призначення платежу й діапазоном суми) одразу створюють і проводять проводки на потрібні рахунки. Курси валют синхронізуються з НБУ, а для рахунків можна сформувати платіжне QR-посилання за стандартом НБУ.
7. Основні засоби й амортизація
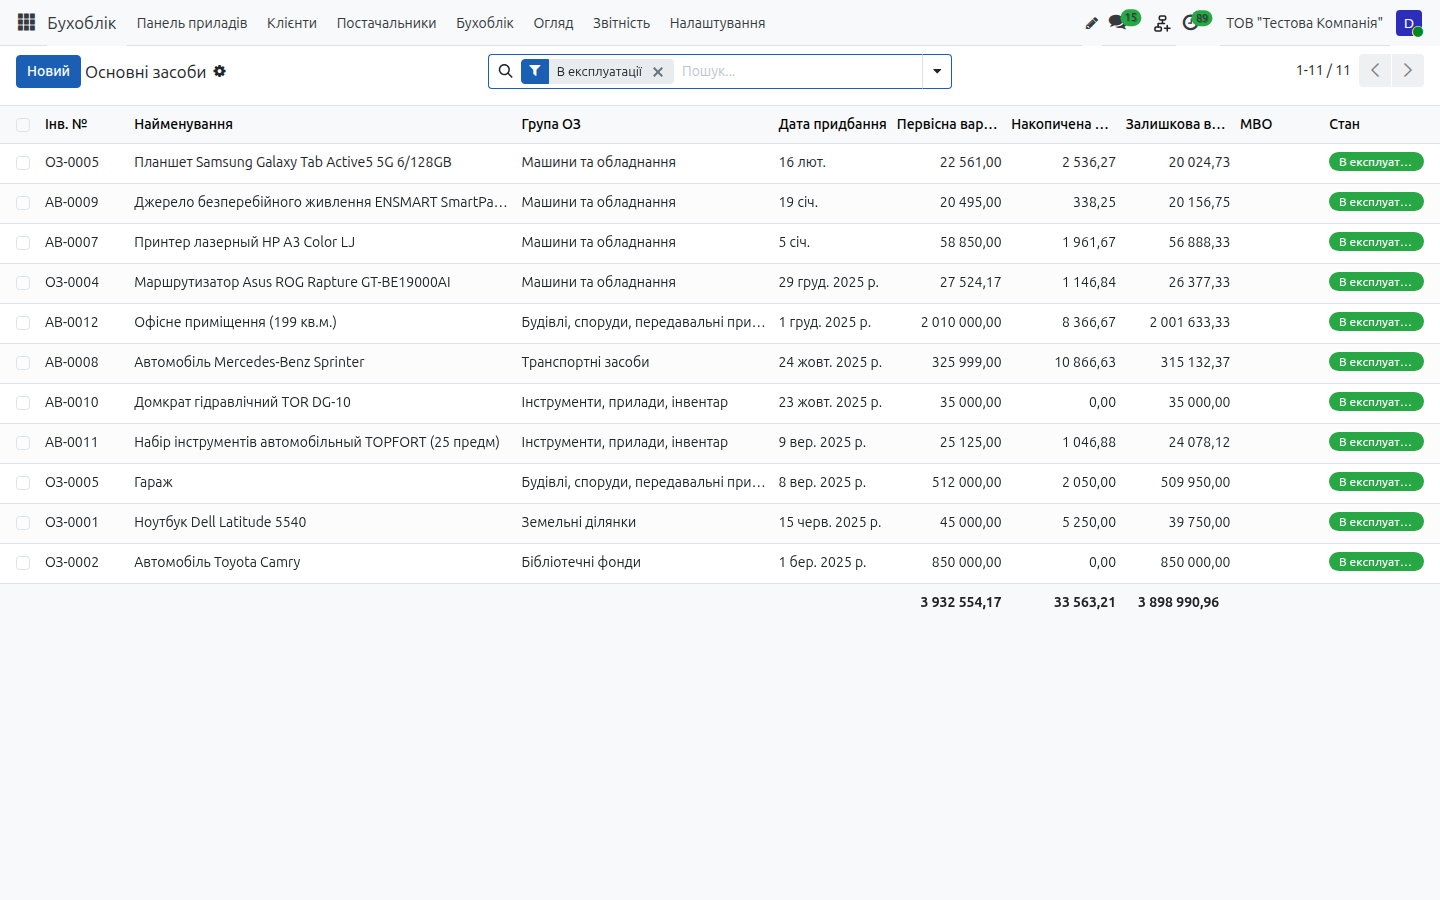
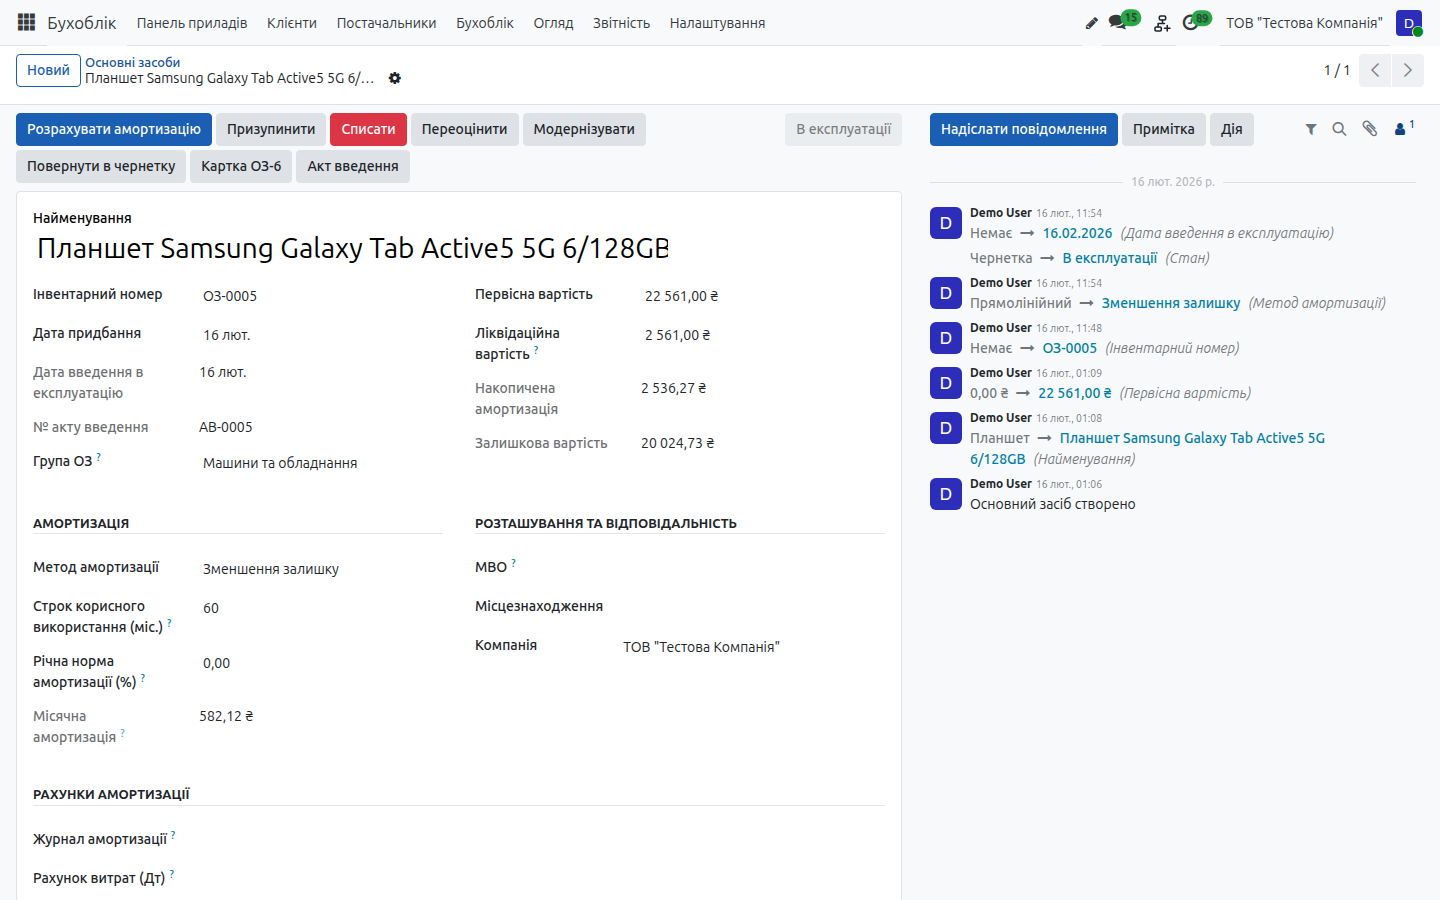
Облік основних засобів побудовано за П(С)БО 7 «Основні засоби» (наказ Мінфіну від 27.04.2000 № 92), а групи й мінімальні строки корисного використання — за п. 138.3.3 Податкового кодексу (групи 1–16). На картці ОЗ — інвентарний номер, первісна й ліквідаційна вартість, метод (прямолінійний, зменшення залишкової вартості, кумулятивний, виробничий), МВО і місцезнаходження.
- Амортизація нараховується щомісяця і проводиться в головну книгу: Дт 23 / 91 / 92 / 93 / 94 — Кт 131 «Знос основних засобів»;
- переоцінка і модернізація — окремими документами з проводками за П(С)БО 7;
- малоцінні необоротні матеріальні активи списуються 50/50 або 100 % при введенні в експлуатацію;
- інвентаризація — за Положенням про інвентаризацію активів та зобов'язань (наказ Мінфіну від 02.09.2014 № 879), з описами Інв-1 / Інв-3;
- друковані форми: інвентарна картка ОЗ-6, акти введення в експлуатацію та списання.
8. ПДВ: податкові накладні, РК, реєстри, декларація
Податкові накладні й розрахунки коригування формуються з рахунків, а XML податкової накладної — в офіційному форматі J1201016 за Порядком заповнення податкової накладної (наказ Мінфіну від 31.12.2015 № 1307). Система рахує граничний строк реєстрації ПН в Єдиному реєстрі податкових накладних (Порядок ведення ЄРПН, постанова КМУ від 29.12.2010 № 1246) і підсвічує прострочені; накладну підписують КЕП прямо в браузері — ключ не потрапляє на сервер.
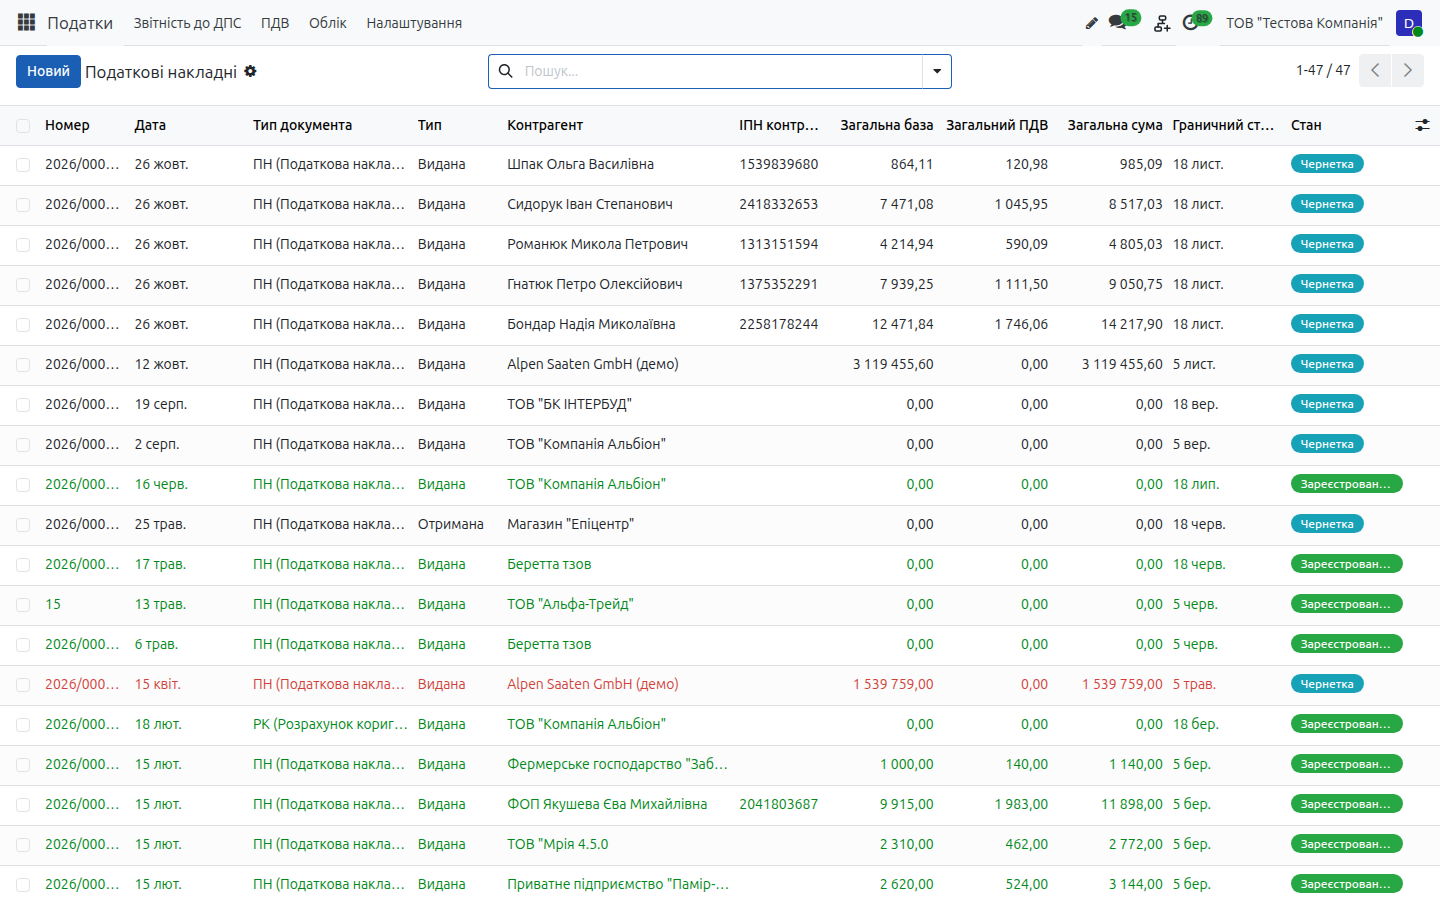
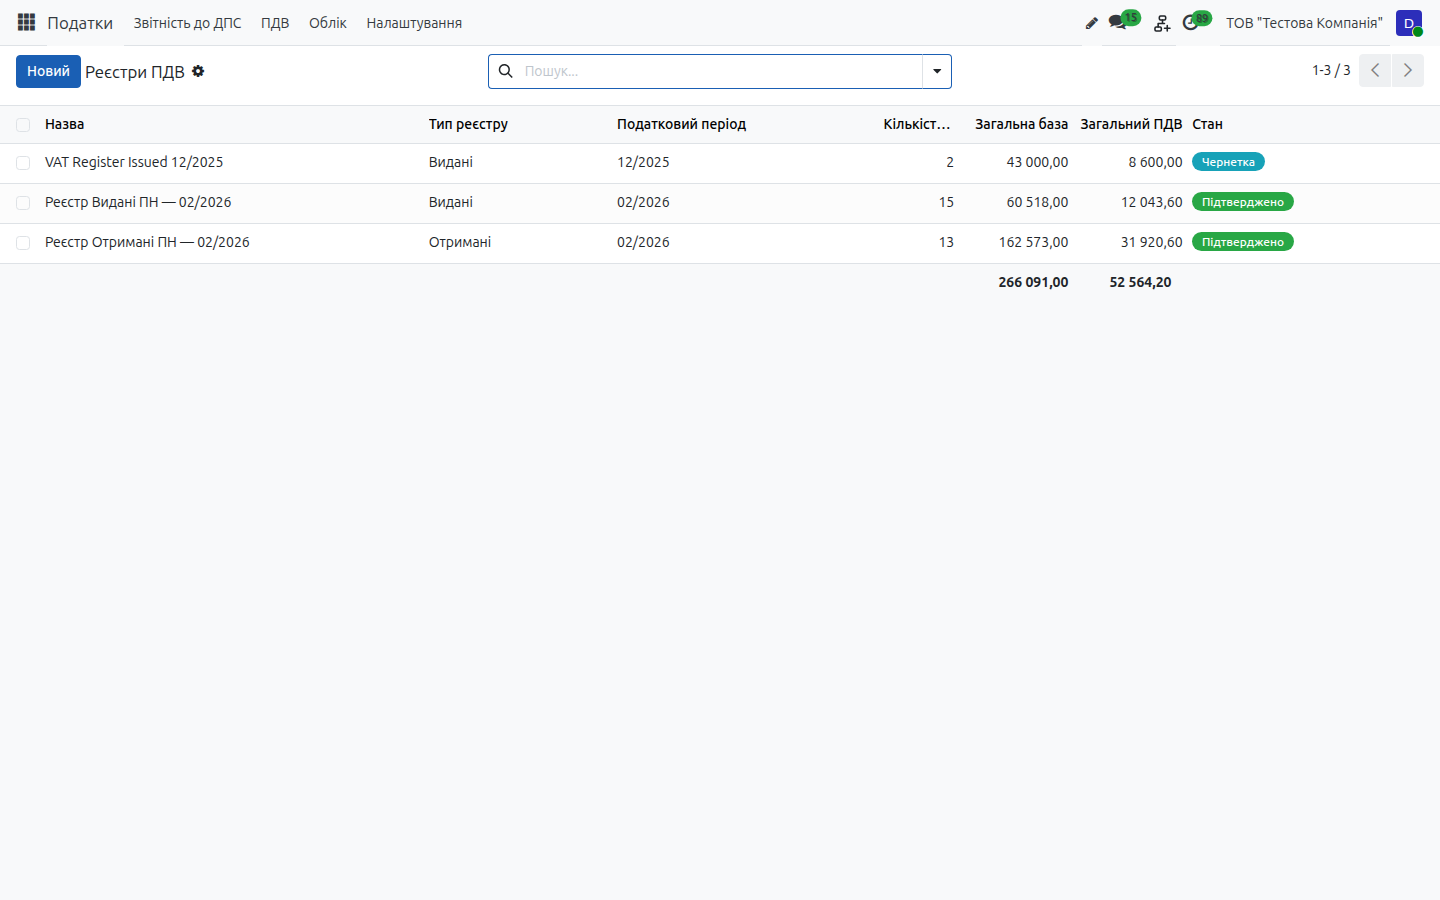
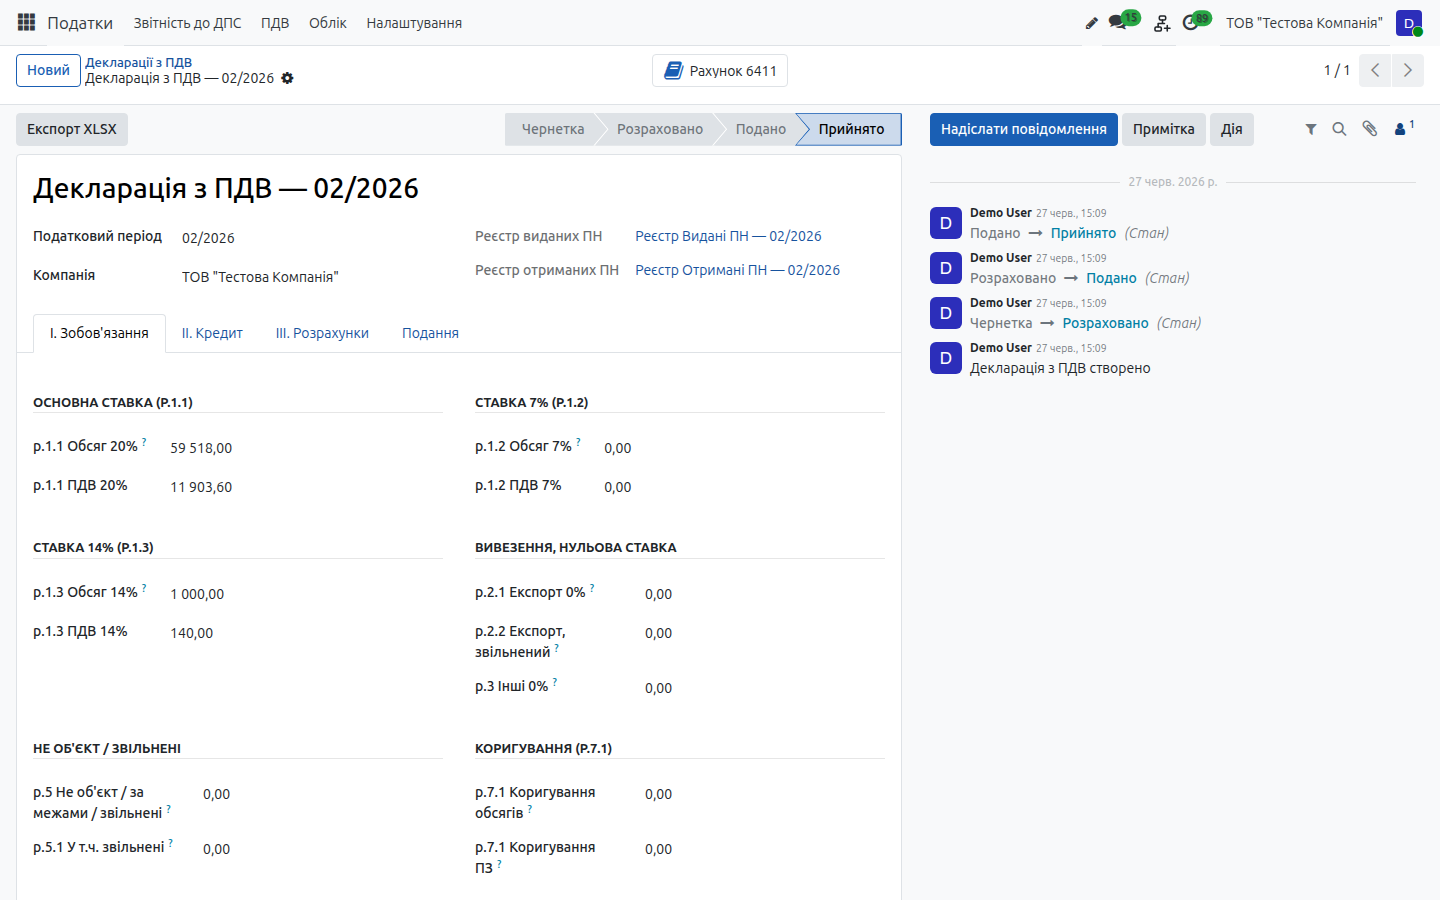
З накладних формуються реєстри виданих і отриманих ПН, а з них — декларація з ПДВ (форма — наказ Мінфіну від 28.01.2016 № 21): обсяги й податок за ставками 20 %, 14 %, 7 %, експорт і операції, звільнені від оподаткування, податковий кредит, розрахунок до сплати чи бюджетного відшкодування. Для неоподатковуваних операцій рахується пропорція часткового кредиту за ст. 199 ПКУ, а реєстраційний ліміт ЄРПН — з реєстрів.
9. Закриття місяця
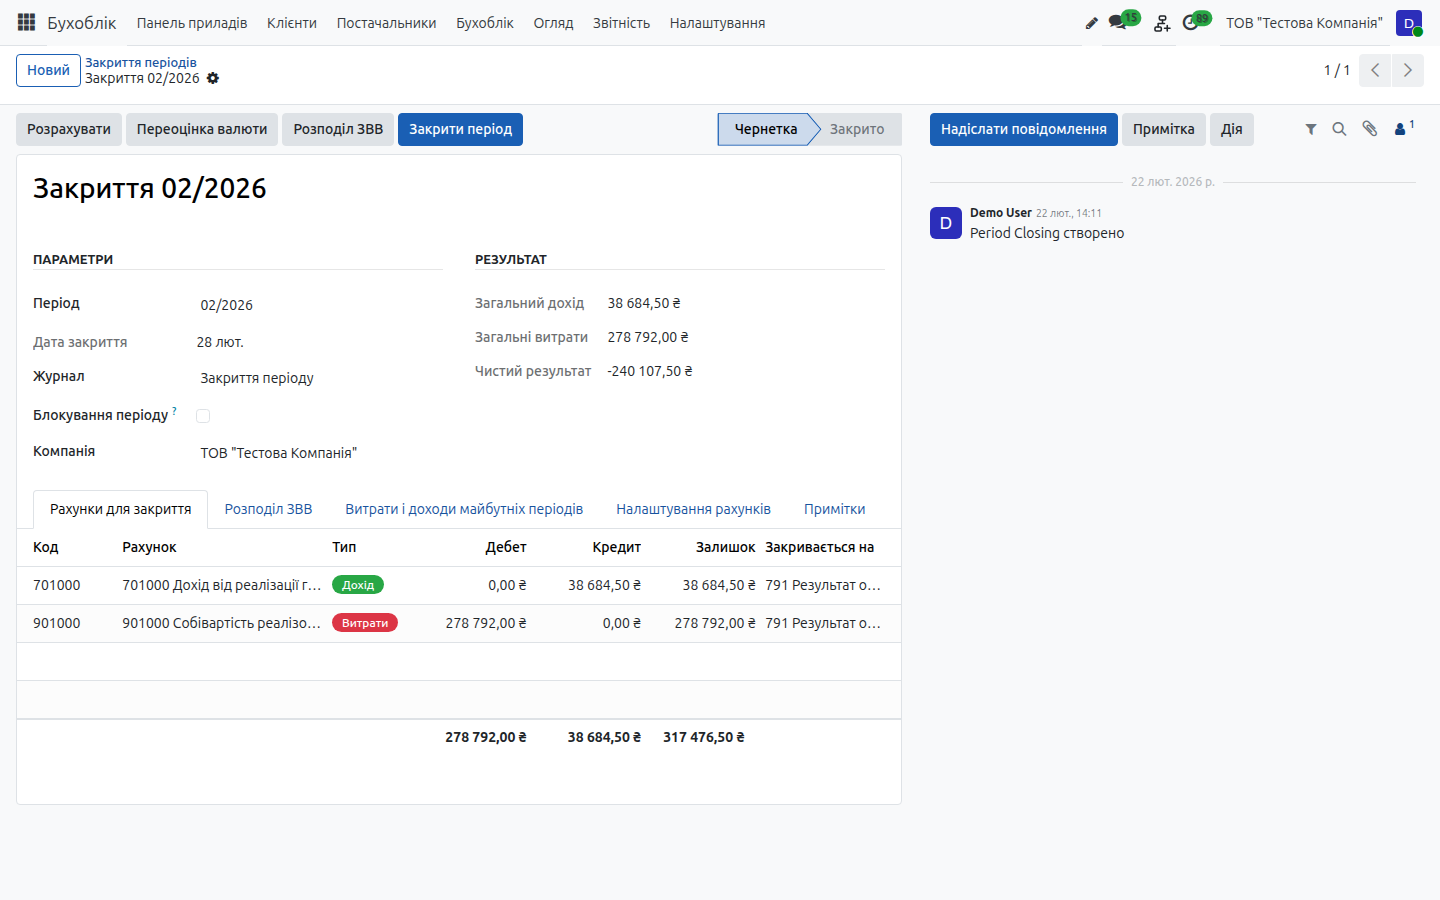
Документ «Закриття періоду» виконує регламентні операції місяця в одному місці:
- переоцінка валютних залишків за курсом НБУ на кінець місяця;
- розподіл загальновиробничих витрат (рахунок 91);
- списання витрат і визнання доходів майбутніх періодів (39 / 69) за графіком;
- закриття рахунків доходів і витрат на 791 «Результат основної діяльності» з підрахунком фінансового результату;
- блокування періоду від змін після закриття.
10. ОСВ і журнали-ордери
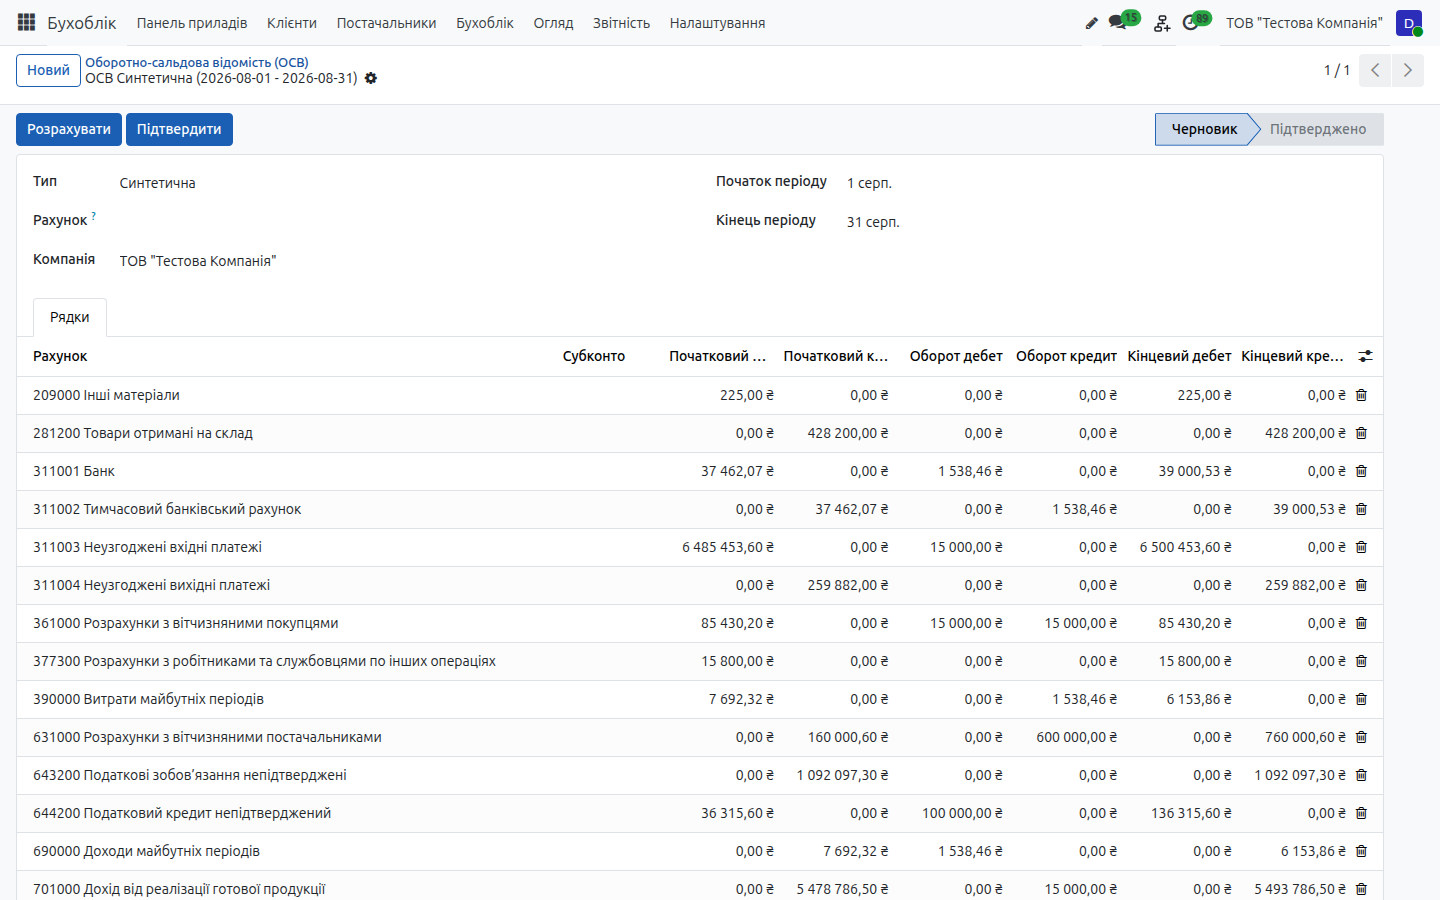
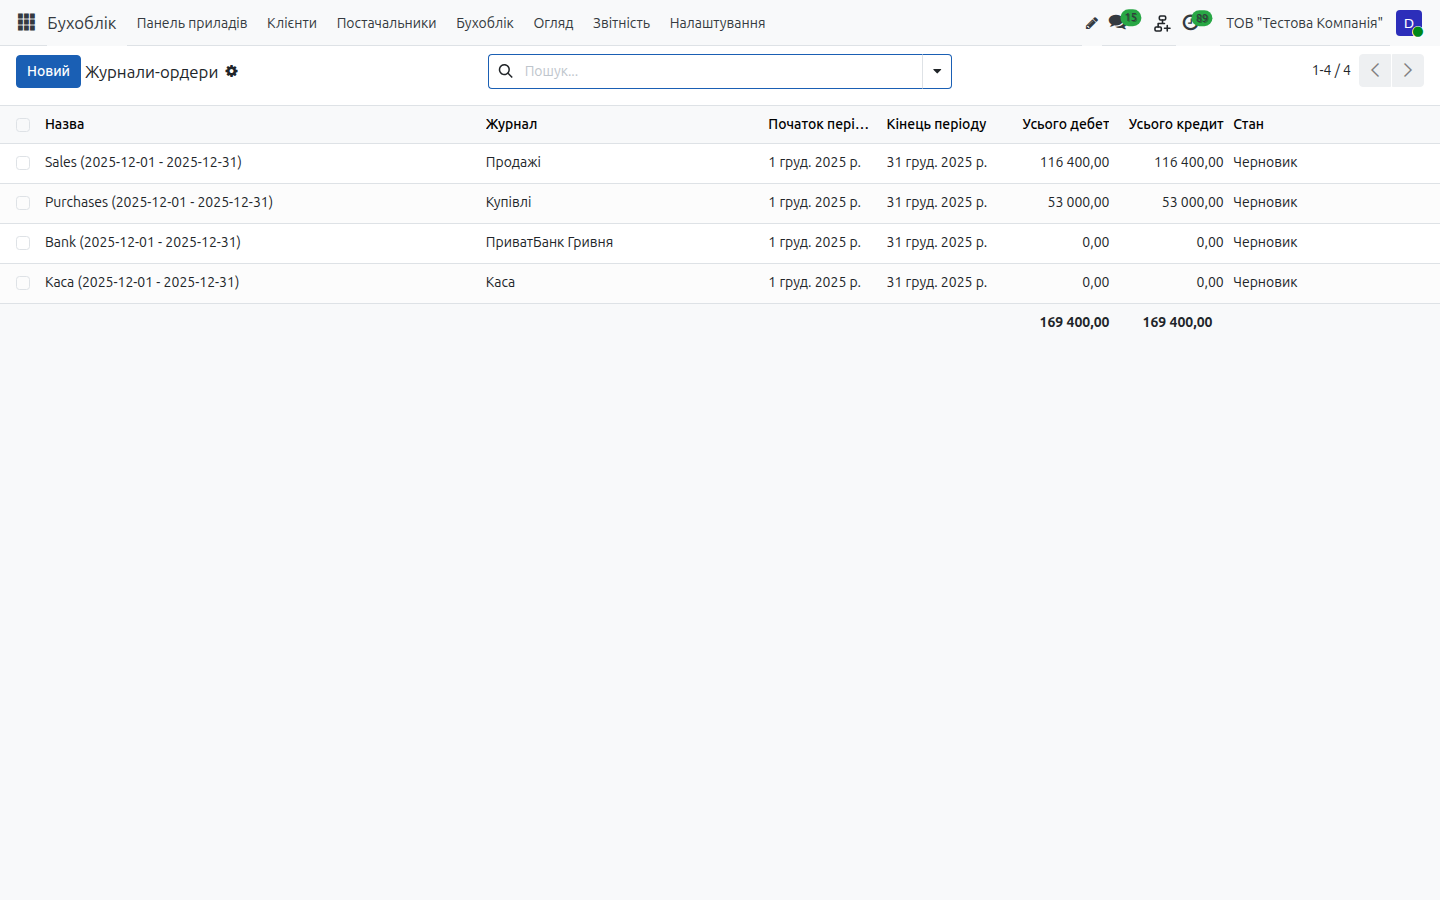
Оборотно-сальдова відомість — синтетична або за рахунком з розгорткою за субконто: сальдо на початок, обороти й сальдо на кінець періоду. Журнали-ордери № 1–7 показують обороти за кредитом рахунків у кореспонденції з дебетом інших — у звичному для журнально-ордерної форми обліку вигляді.
11. Фінансова звітність: Ф1, Ф2, Ф3
Звіти будуються за НП(С)БО 1 «Загальні вимоги до фінансової звітності» (наказ Мінфіну від 07.02.2013 № 73) з кодами рядків форм:
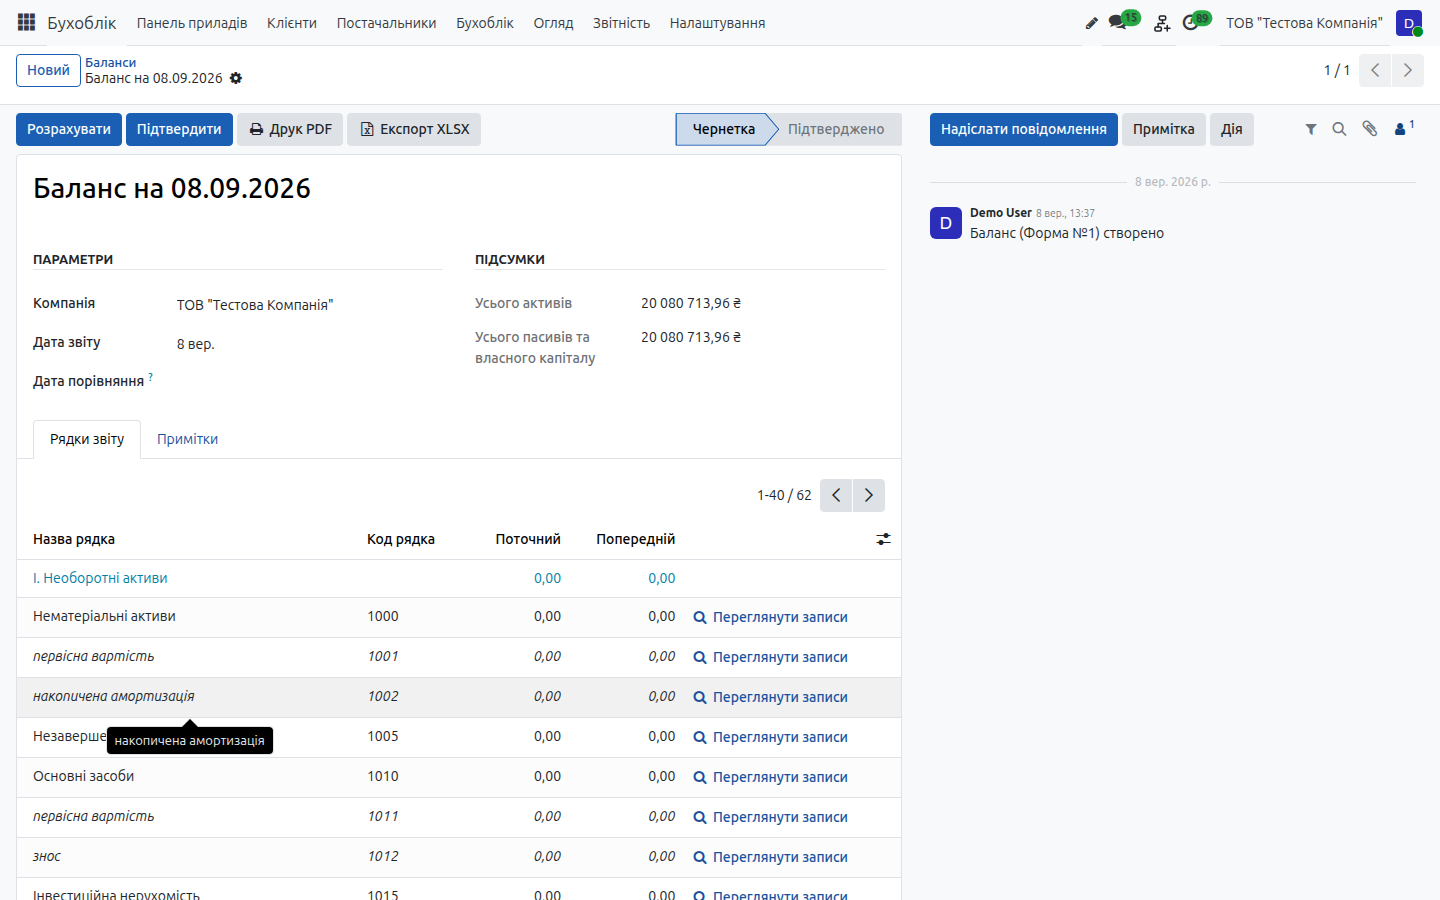
- Баланс (форма № 1) — на дату з порівнянням з попередньою; з кожного рядка можна перейти до записів, з яких він склався;
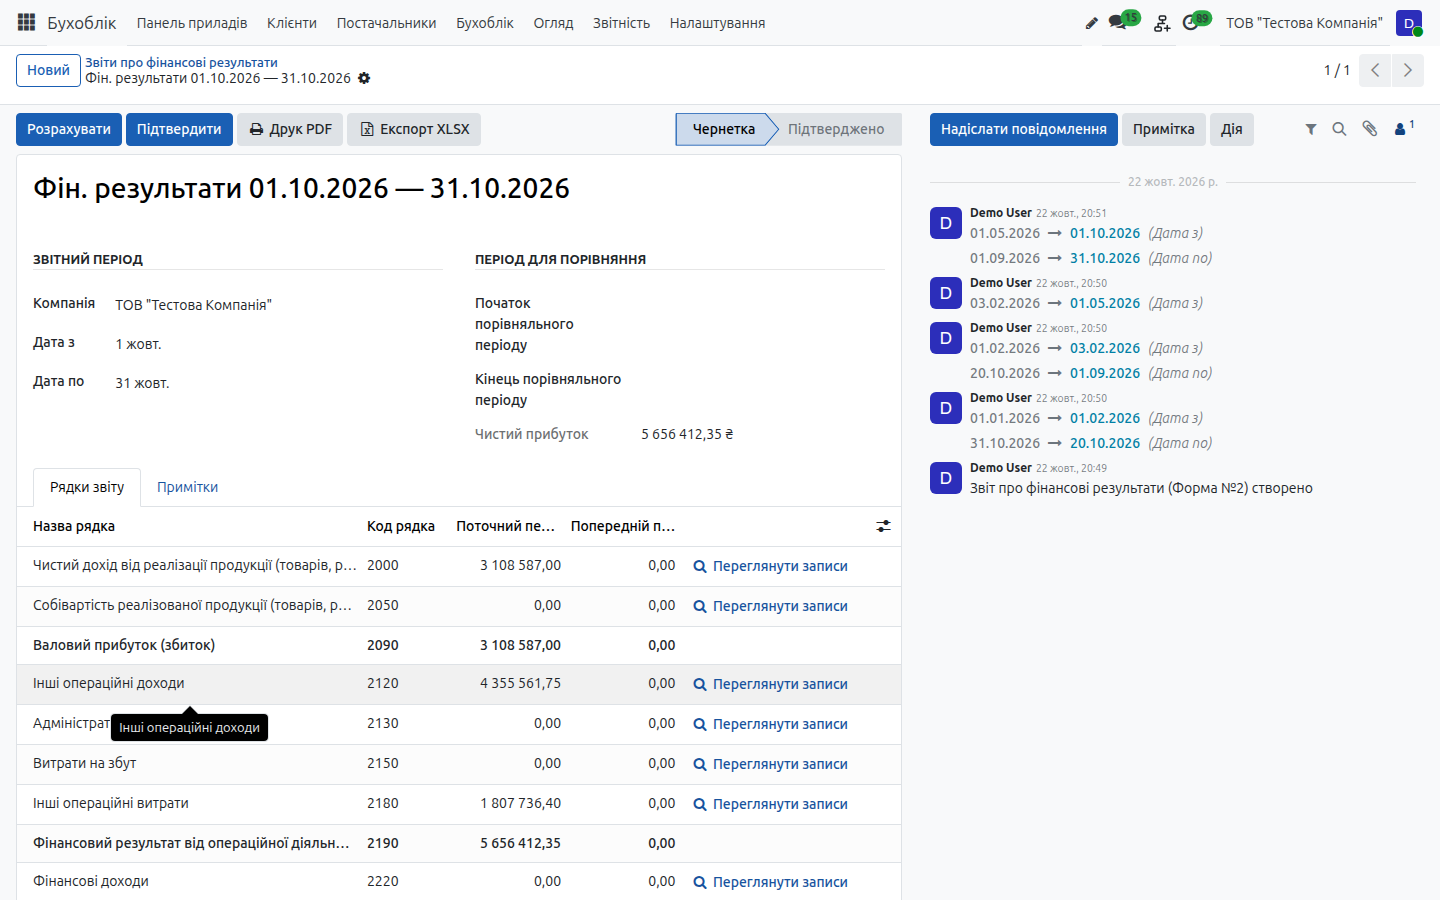
- Звіт про фінансові результати (форма № 2);
- Звіт про рух грошових коштів (форма № 3) — прямим методом, з класифікацією за кореспондуючим рахунком.
Усі три друкуються в PDF і вивантажуються в XLSX. Контроль, що актив дорівнює пасиву, видно одразу в підсумках звіту.
Підсумок
Повний обліковий цикл українського підприємства в одній системі:
- план рахунків № 291, субконто, первинні документи з сумою прописом;
- продажі й закупівлі з ПДВ, каса з ордерами й касовою книгою, авансові звіти, банк через API;
- основні засоби з амортизацією, переоцінкою, МНМА й інвентаризацією;
- податкові накладні J1201016 і РК, реєстри, декларація з ПДВ, контроль ЄРПН;
- закриття місяця, ОСВ, журнали-ордери, баланс, Ф2 і Ф3.
Локалізація також охоплює зарплату й кадри (заміна 1С:ЗУП), єдиний податок ФОП, ПРРО, маркетплейси й галузеві рішення — див. огляд на 1c-to-odoo.many2one.online і статтю про облік у рослинництві. Вихідний код — github.com/NadozirnySvyatoslav/l10n_ua. Потрібне впровадження чи перенесення даних з BAS / 1С — напишіть нам.
Стаття відображає стан законодавства на 26 жовтня 2026 року. Перед застосуванням звіряйтеся з чинними редакціями нормативних актів за посиланнями вище.