Облік у рослинницькому господарстві — це не лише бухгалтерія. Це паї та орендодавці, наряди на польові роботи, ваговий і лабораторія під час жнив, оцінка врожаю за П(С)БО 30, калькуляція собівартості за сезон, ПДВ із натуроплати, єдиний податок 4 групи, експорт і статзвітність до Держстату. У цій статті покроково показуємо, як усе це веде галузеве рішення «Агро» для Odoo 19 — на прикладі демо-господарства з посівами пшениці, кукурудзи, соняшнику, ріпаку, сої та олійного гарбуза.
Рішення складається з безкоштовних модулів української локалізації l10n_ua (ліцензія LGPL-3) і працює в Odoo 19 Community. Усе, що на скріншотах, можна відкрити самостійно на демо-сервері demo.ndev.online (логін і пароль demo), застосунок «Агро».
Зміст
- Поля, культури, сезони й посіви
- Земельний банк і оренда паїв
- Нарахування орендної плати: ПДФО, військовий збір, 4ДФ
- Виплата натурою і ПДВ
- Технологічні карти й наряди на польові роботи
- Жнива: завезення, лабораторія, залікова маса
- Оцінка врожаю за П(С)БО 30
- Калькуляція собівартості сезону
- Податкові накладні J1201016 і ЄРПН
- Єдиний податок 4 групи
- Експорт: митна декларація, ПН на 0 %, валютний контроль
- Статзвітність: 4-сг, 29-сг, 50-сг
1. Поля, культури, сезони й посіви
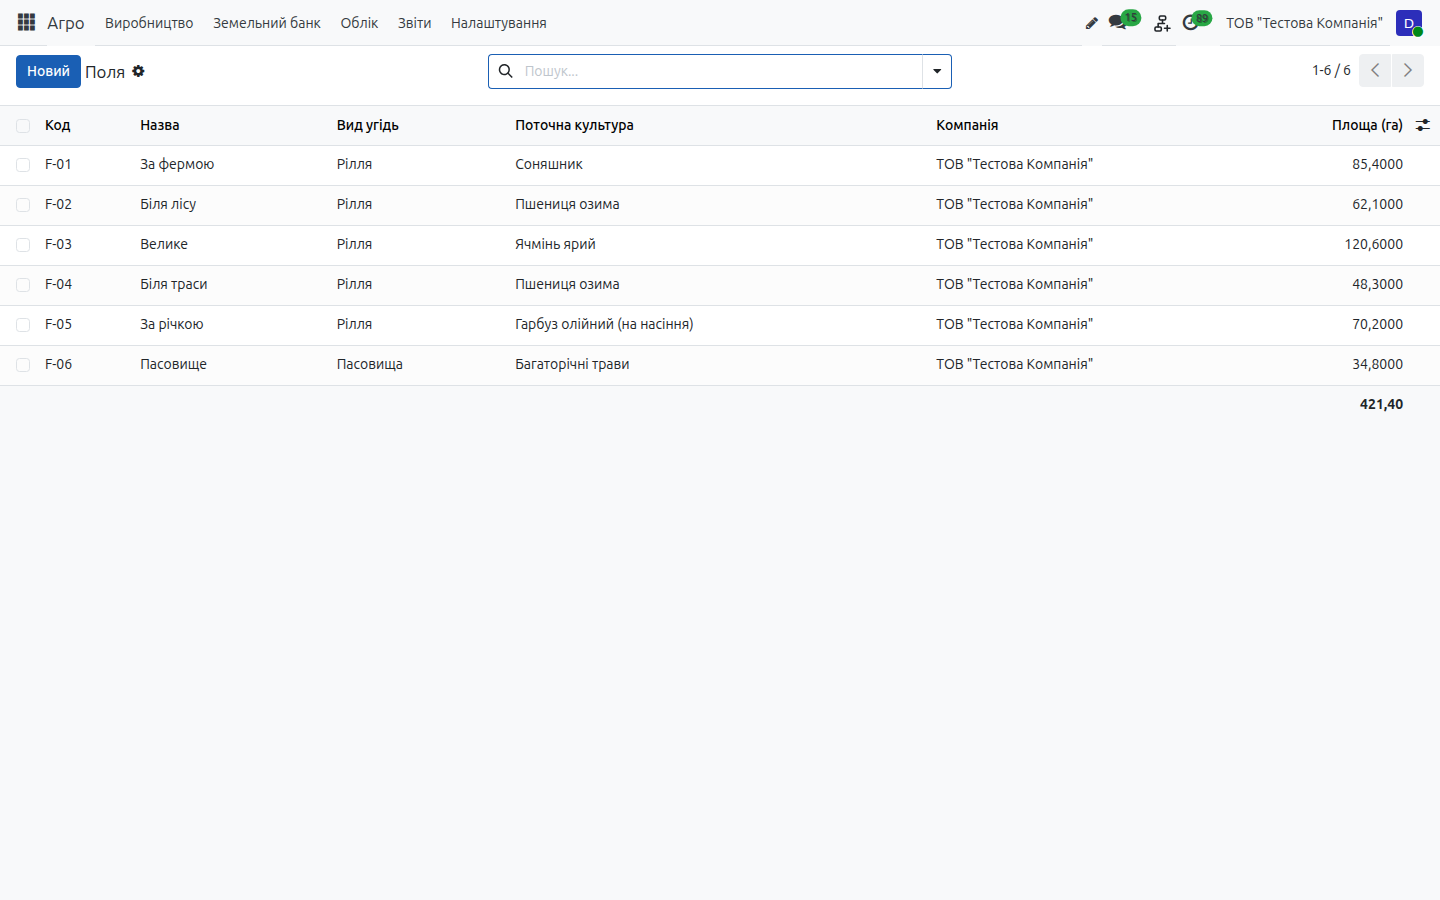
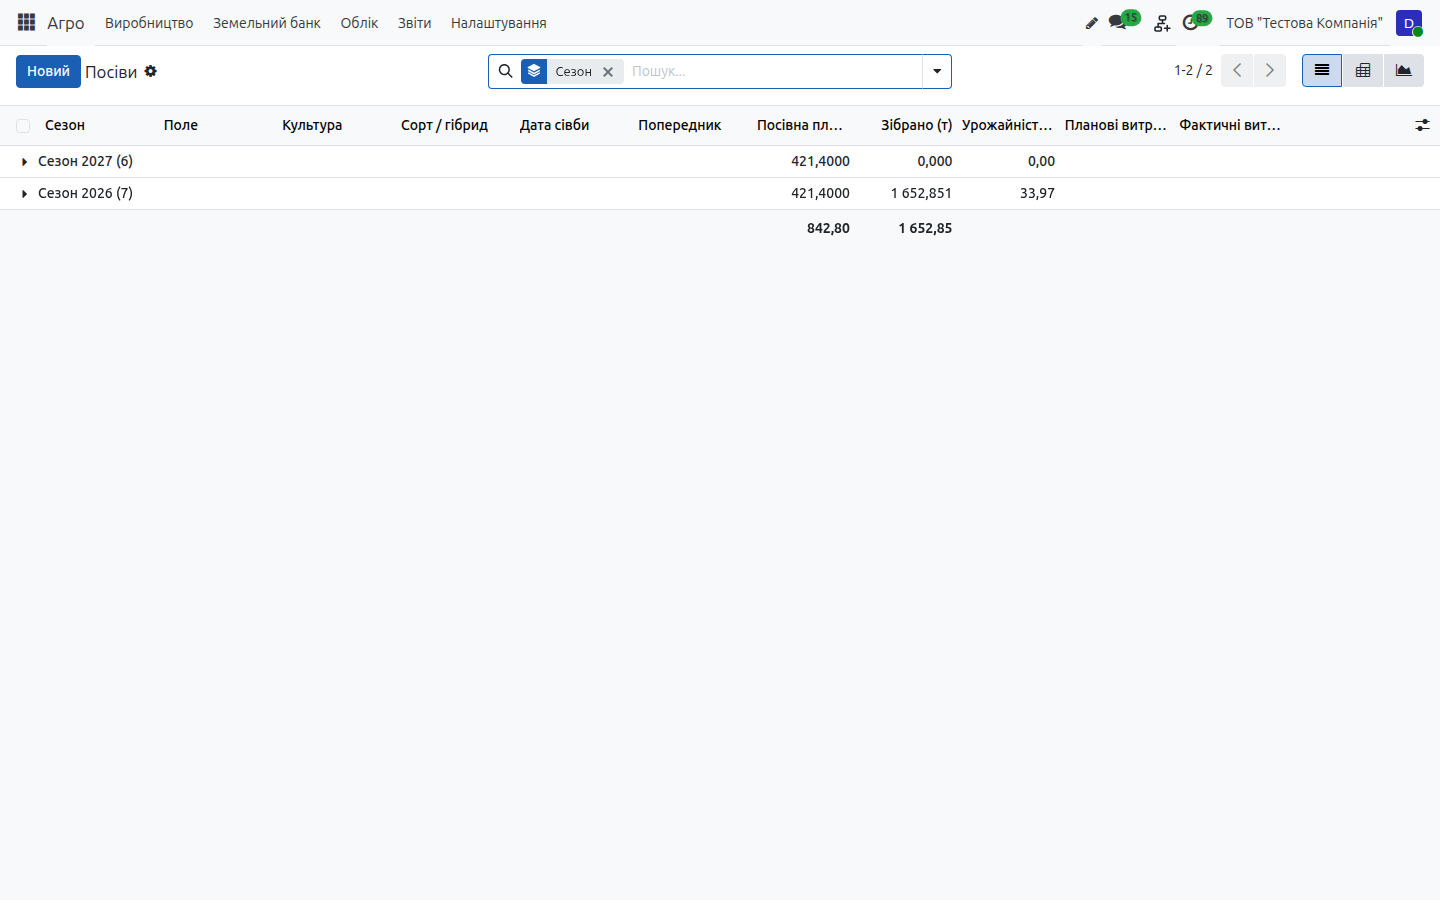
Основа обліку — поле: виробнича ділянка з площею, типом угідь (рілля, сіножаті, пасовища, багаторічні насадження, перелоги) і, за потреби, контуром на карті. На полі в кожному сезоні є один або кілька посівів — культура, площа, сорт чи гібрид, дата сівби. Система не дасть засіяти більше, ніж площа поля, і показує попередника з минулого сезону — для контролю сівозміни.
Сезон названо за роком урожаю. Озимі, посіяні восени 2026 року, — це посіви сезону 2027: витрати на них з осені накопичуються як незавершене виробництво і переходять у собівартість наступного року. Це прямо випливає з правил калькулювання, про які нижче.
Довідник культур містить основну й побічну продукцію (зерно, солома), базисні кондиції (вологість і смітна домішка для розрахунку залікової маси) та код рядка Держстату — з нього формуються форми 4-сг і 29-сг.
2. Земельний банк і оренда паїв
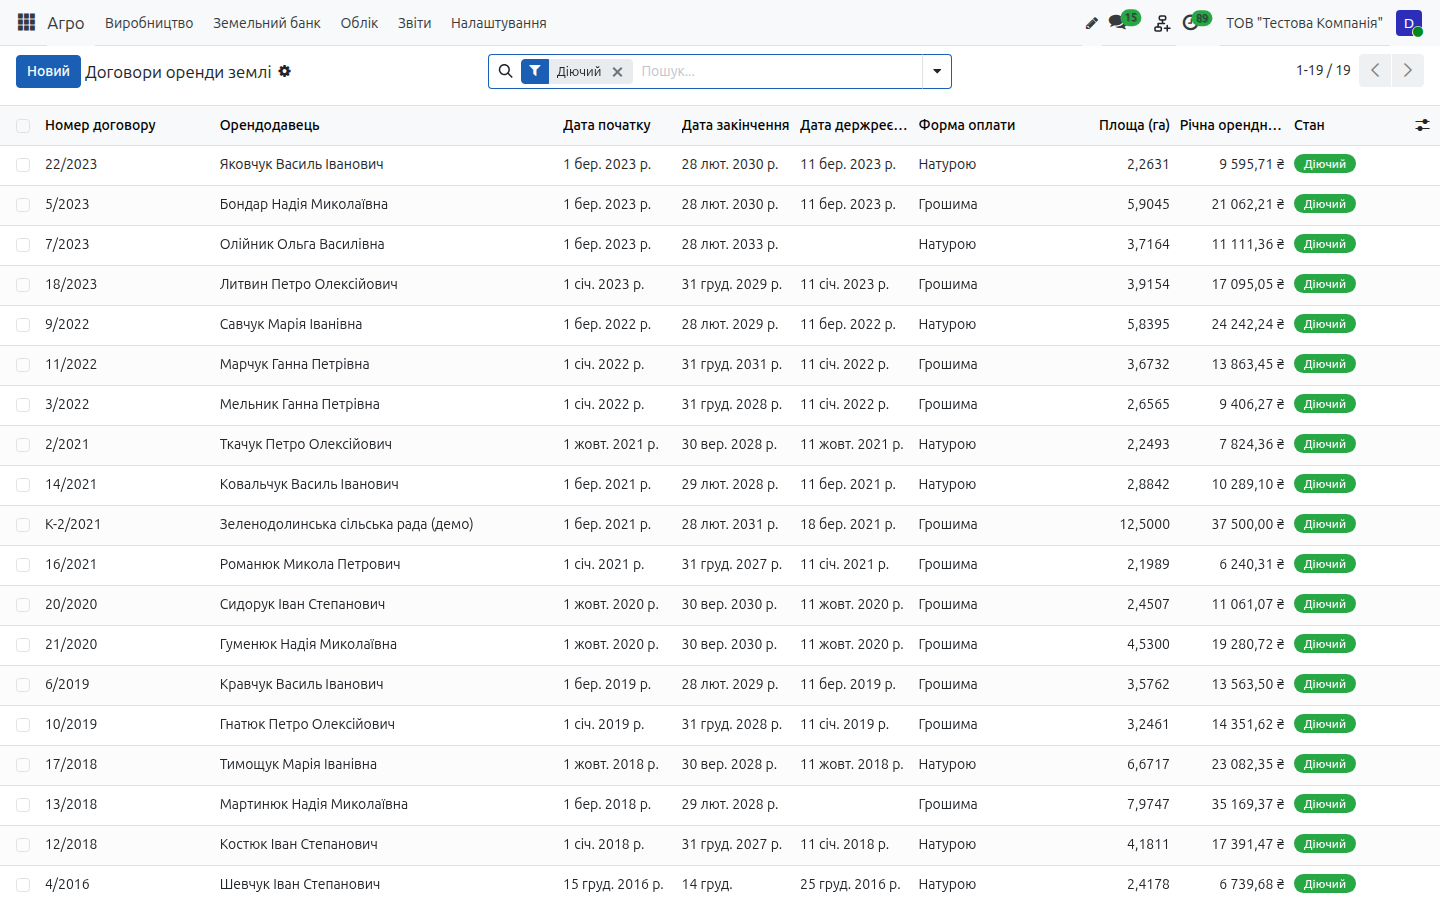
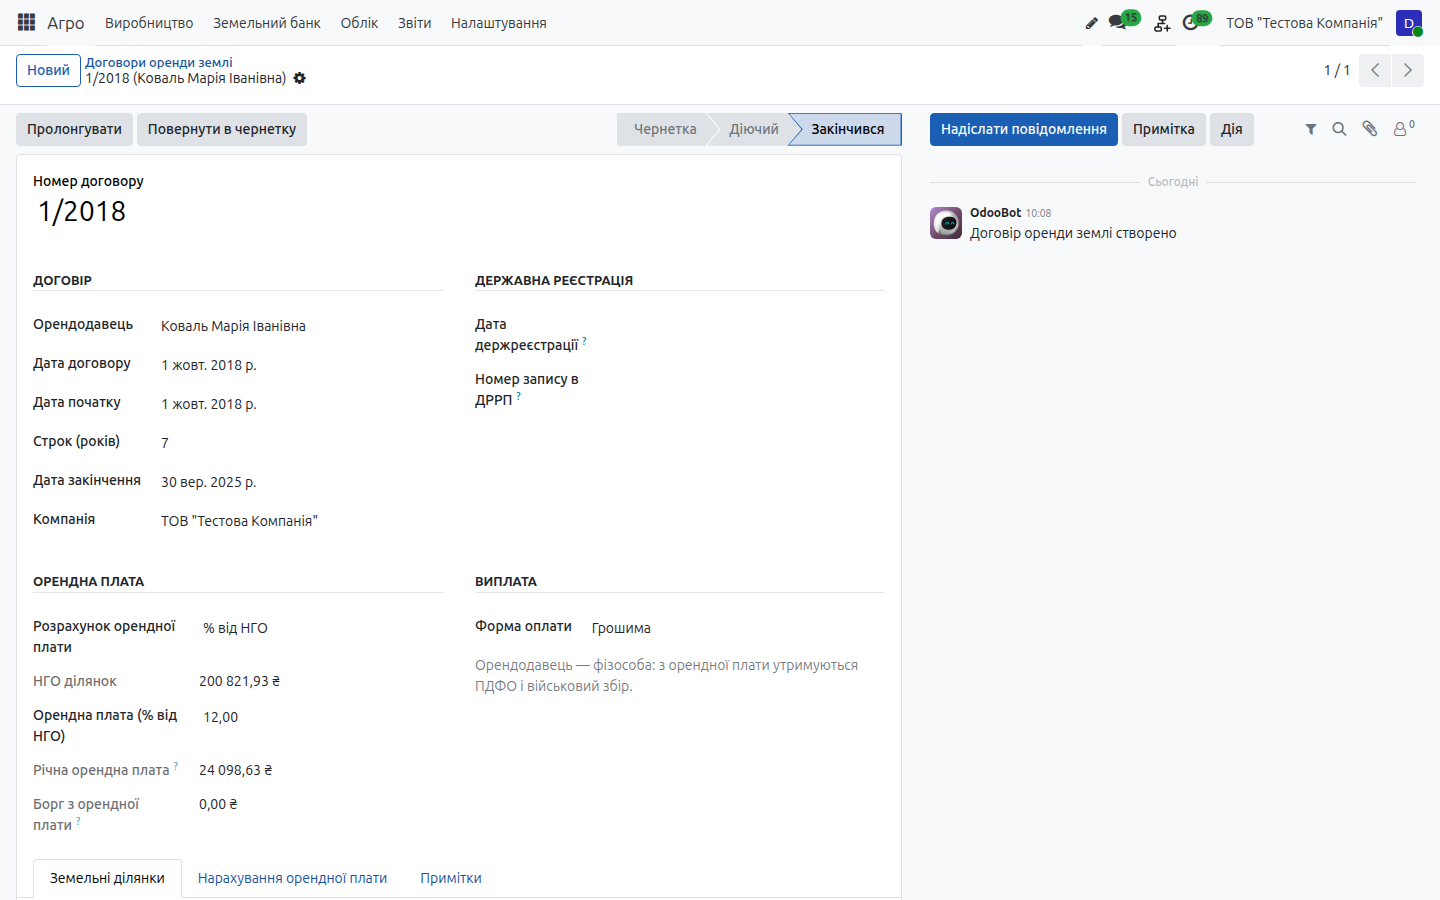
Більшість землі середнього господарства — орендовані паї фізичних осіб. У розділі «Земельний банк» ведуться:
- земельні ділянки — кадастровий номер (перевіряється формат
КОАТУУ:зона:квартал:ділянка), площа, цільове призначення за КВЦПЗ, форма власності, власник, нормативна грошова оцінка (НГО) і код громади за КАТОТТГ; - договори оренди — орендодавець, ділянки, строк, дата й номер державної реєстрації права оренди, розмір плати: відсоток від НГО або фіксована сума, грошима чи натурою. Система нагадує про закінчення строку договору.
Правові підстави — Закон України «Про оренду землі» (істотні умови договору, зокрема розмір, форма і строки внесення орендної плати) та Податковий кодекс України (мінімальна плата за оренду землі державної та комунальної власності, податкові обов'язки орендаря).
3. Нарахування орендної плати: ПДФО, військовий збір, 4ДФ
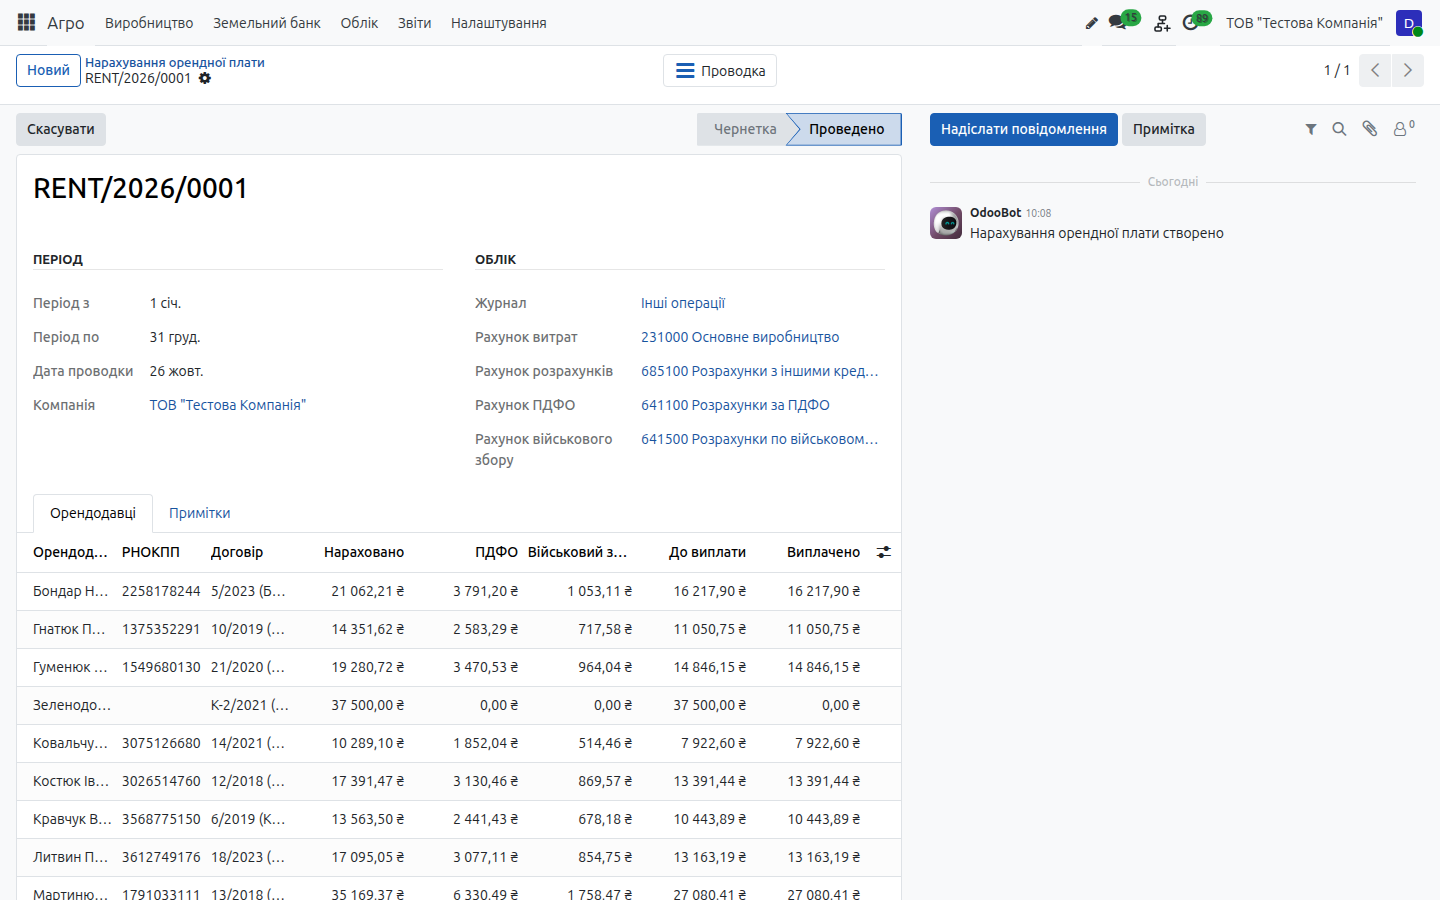
Нарахування за період збирає всі чинні договори, рахує плату кожному орендодавцю й утримання:
- ПДФО 18 % — орендар є податковим агентом орендодавця-фізособи (ПКУ, п. 167.1 і п. 170.1). Податок сплачується за місцезнаходженням земельної ділянки, тому в довідці з утримань він згрупований за громадами (КАТОТТГ ділянки);
- військовий збір 5 % — п. 161 підрозділу 10 розділу XX ПКУ.
Проведення: Дт 23 (або 91) — Кт 685 на суму до виплати, Кт 641 — ПДФО, Кт 642 — військовий збір. Утримане потрапляє в податковий розрахунок 4ДФ з ознакою доходу 106 (форма — наказ Мінфіну від 13.01.2015 № 4) — для цього ставиться окремий модуль-міст, і орендодавці додаються до розрахунку автоматично.
4. Виплата натурою і ПДВ
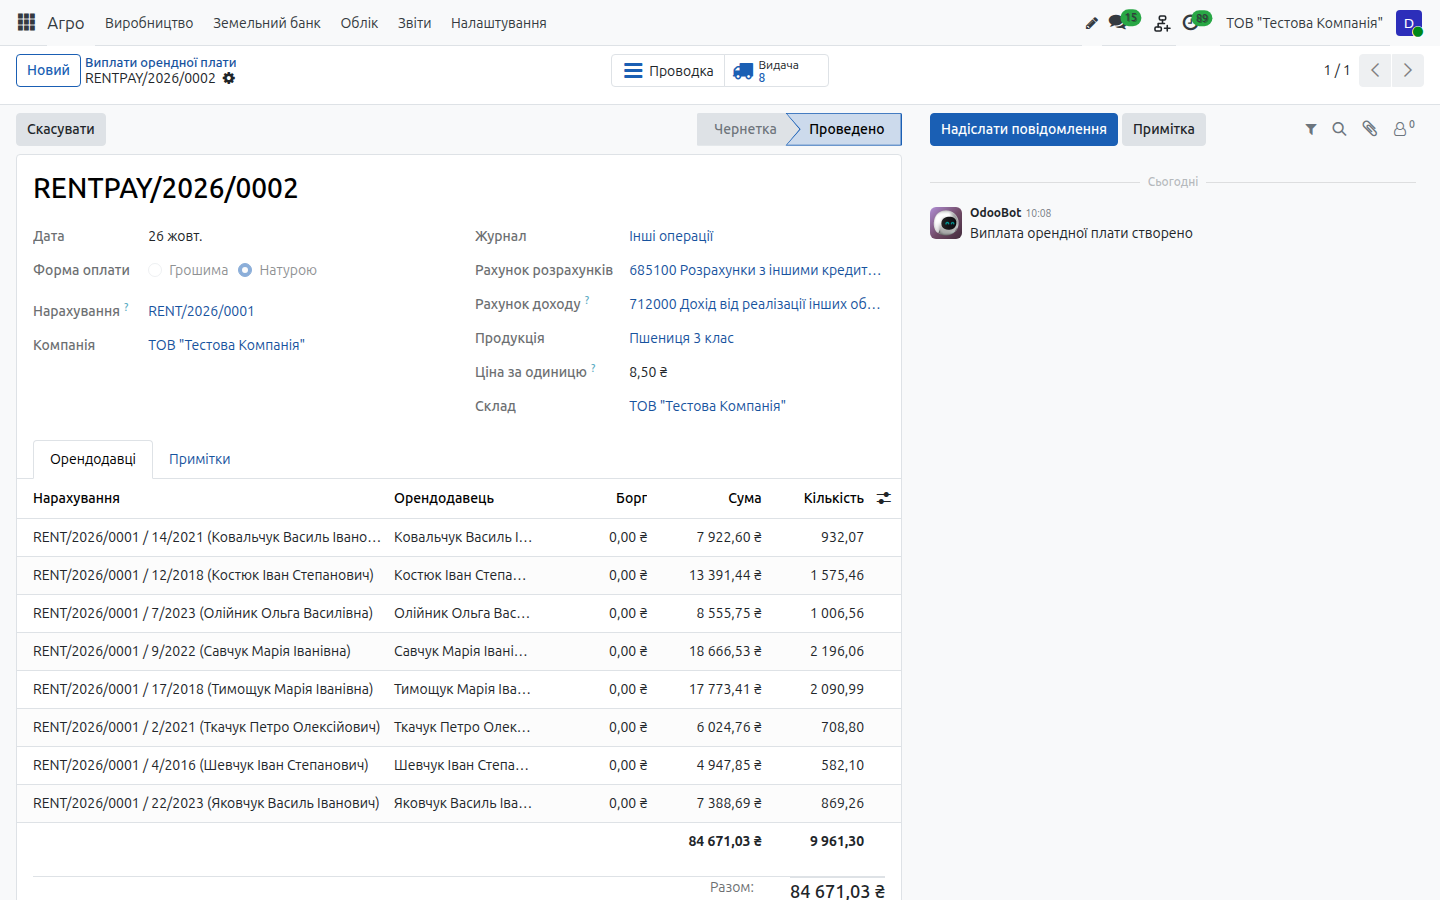
Значну частину оренди селяни отримують зерном. Виплата натурою сама підставляє борг кожного орендодавця, переводить суму в кілограми за ціною продукції і створює складські видачі — по одній на орендодавця. Списання продукції проходить як реалізація: дохід (рахунок 712) і собівартість.
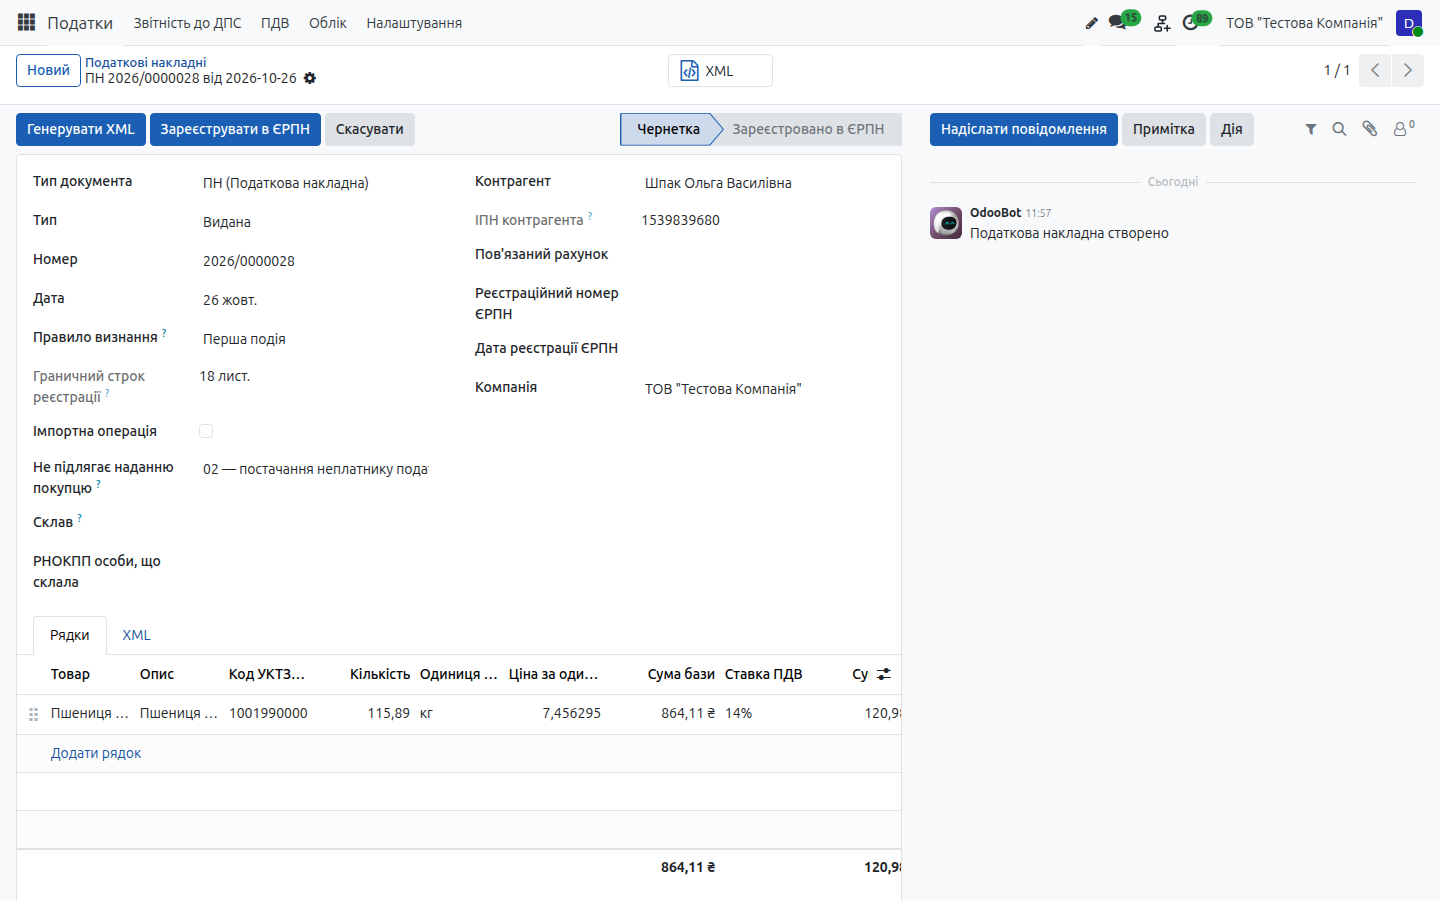
Для платника ПДВ видача продукції в рахунок орендної плати — це постачання товарів (пп. 14.1.191 ПКУ). Під час проведення система:
- рахує ПДВ за ставкою податку на продаж продукту — 14 % для зернових і олійних (п. 193.1 «в» ПКУ) або 20 %;
- проводить зобов'язання — ПДВ виділяється з вартості (Дт 712 — Кт 641) або, за налаштуванням, нараховується зверху як витрати (Дт 94 — Кт 641). Який варіант застосовувати, вирішує бухгалтер за умовами договорів;
- створює податкову накладну на кожного орендодавця, що не надається покупцю, з типом причини 02 — покупець «Неплатник», ІПН 100000000000.
5. Технологічні карти й наряди на польові роботи
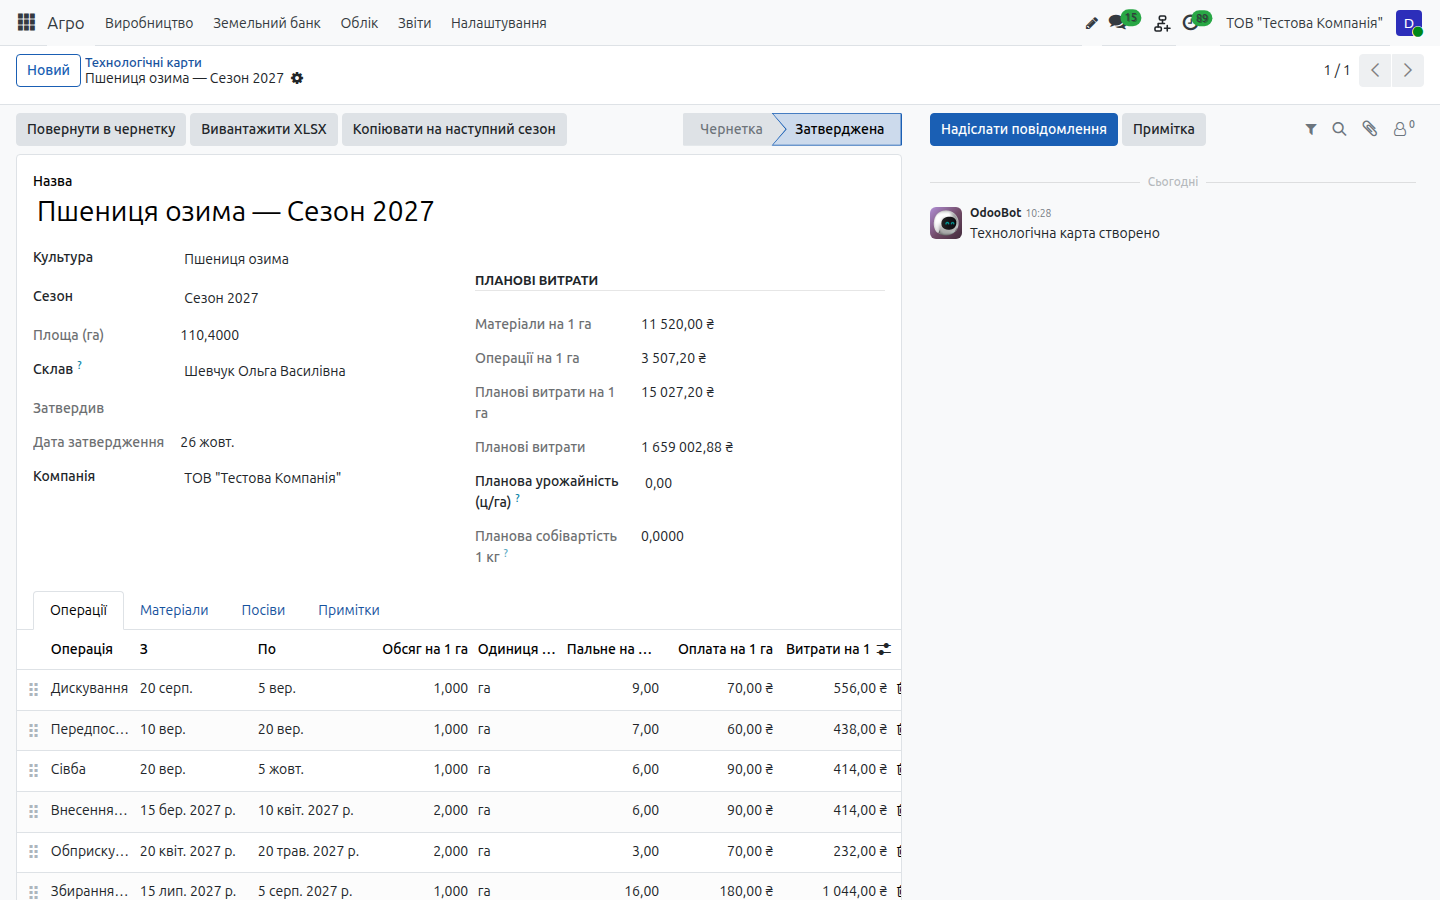
Технологічна карта — план робіт і матеріалів на гектар для культури в сезоні: операції (оранка, дискування, сівба, внесення добрив, обприскування, збирання), норми насіння, добрив, засобів захисту рослин, пального, планова урожайність. Карта проходить затвердження — після цього наряди беруть з неї норми.
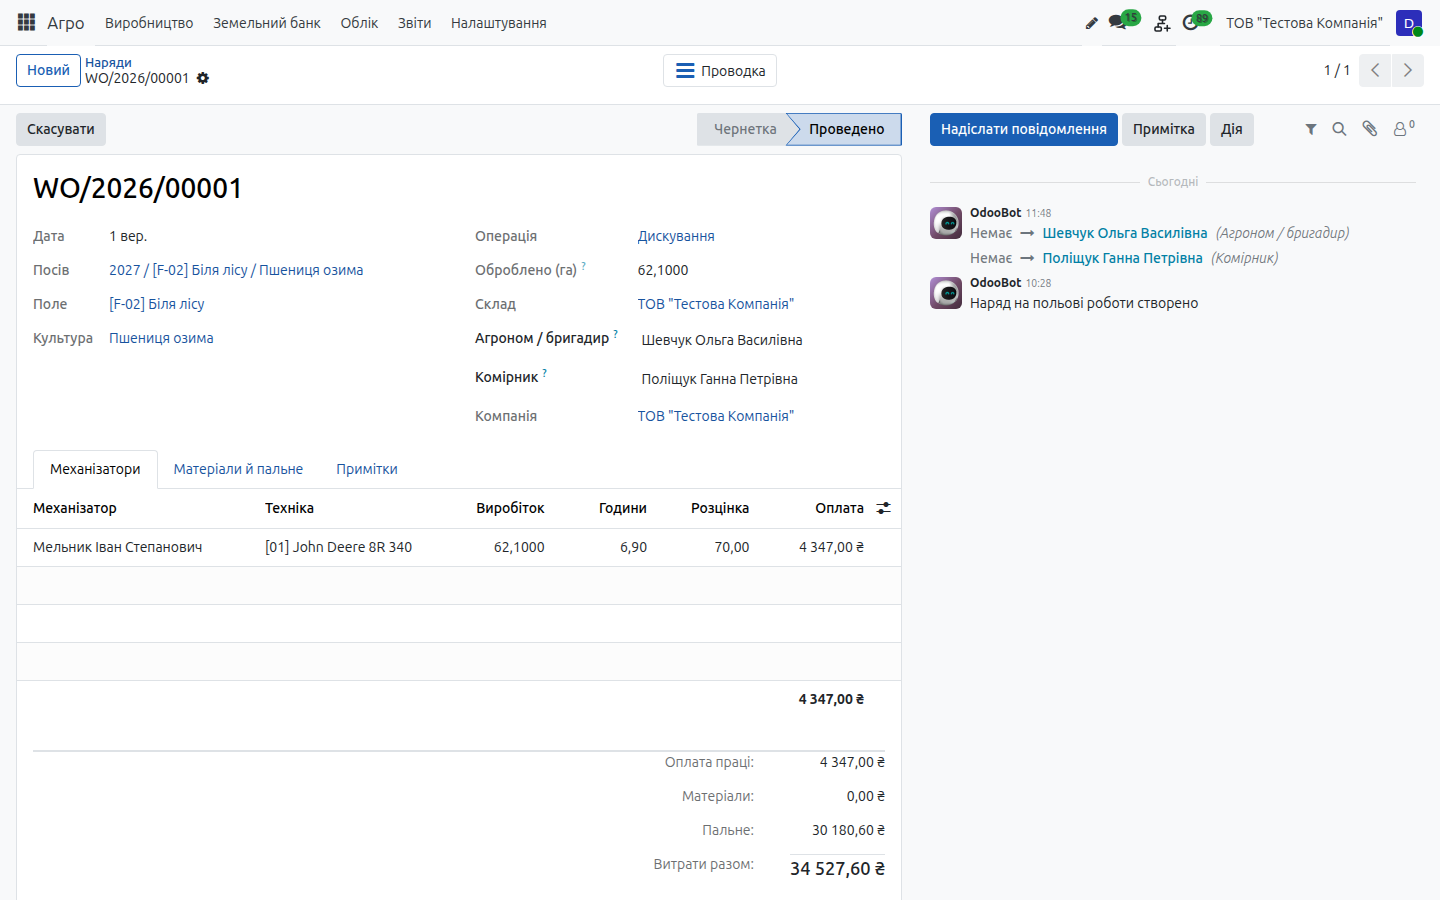
Наряд на польові роботи фіксує факт: поле й посів, операцію, оброблену площу, механізаторів і техніку (виробіток, години, розцінка — з неї рахується відрядна оплата праці), а також фактично витрачені матеріали й пальне. Кнопка «Заповнити за нормами» підставляє норми з техкарти на оброблену площу.
Проведення наряду:
- списує матеріали й пальне зі складу на поле;
- формує проводку Дт 23 — Кт 20х з аналітикою за полем і культурою — так витрати потрапляють на конкретний посів;
- передає виробіток механізаторів у розрахунок зарплати (модуль-міст із кадровою частиною локалізації).
Друковані форми — акти списання за спеціалізованими формами первинних документів з обліку виробничих запасів у сільськогосподарських підприємствах (ВЗСГ-3 для добрив і засобів захисту з перерахунком на діючу речовину, ВЗСГ-4 для насіння), затвердженими наказом Мінагрополітики від 21.12.2007 № 929, облікові листи тракториста-машиніста (ф. 67-Б) і технологічна карта.
6. Жнива: завезення, лабораторія, залікова маса
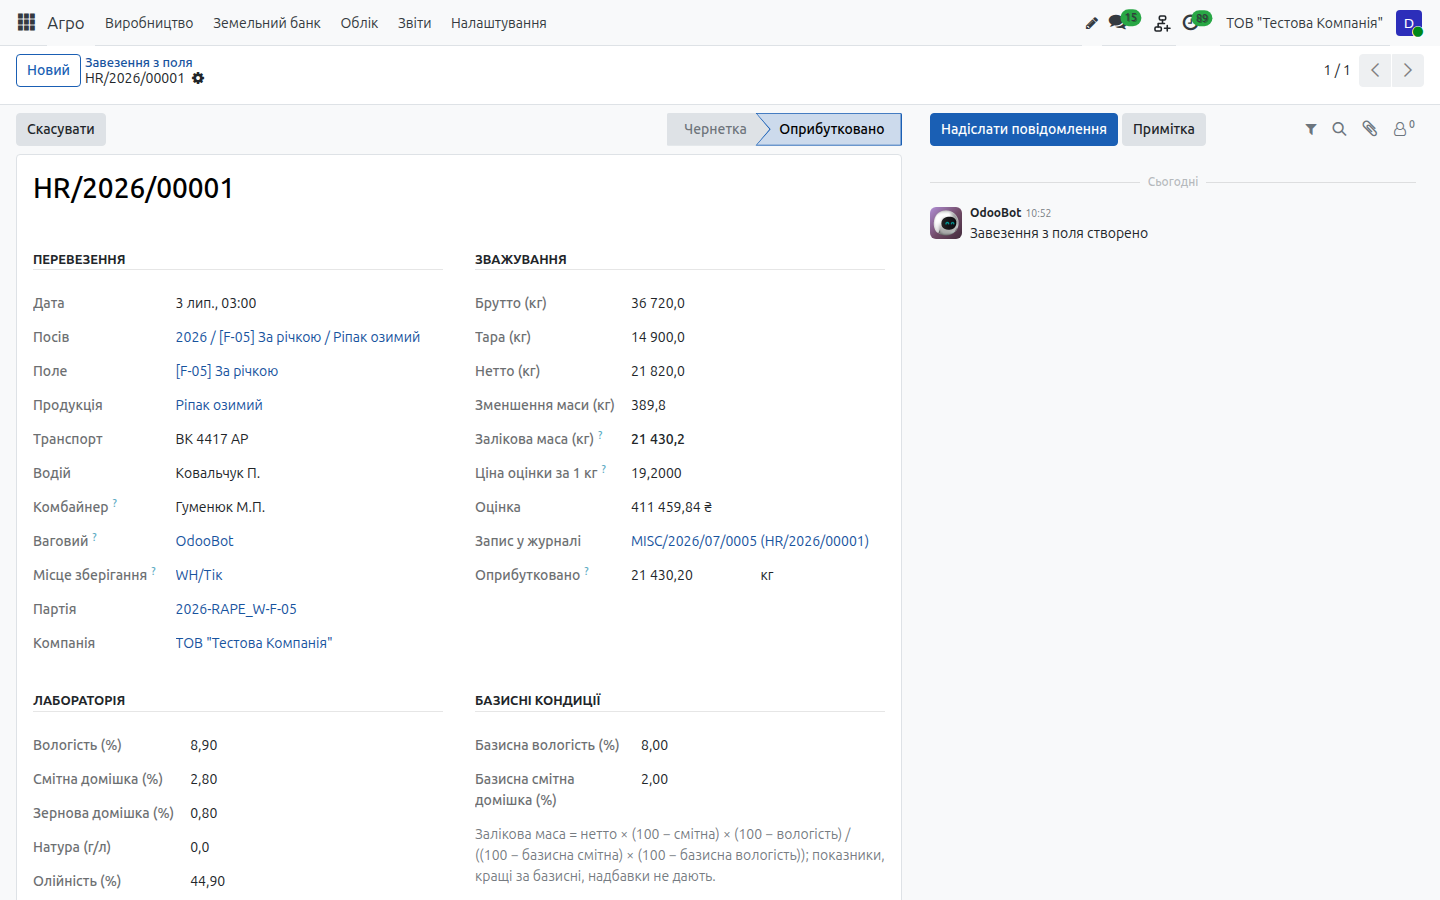
Кожна машина з поля — окреме завезення: посів, транспорт, водій, комбайнер, вага брутто й тара, лабораторні показники (вологість, смітна й зернова домішка, натура, олійність, протеїн). Система рахує залікову масу за формулою з базисними кондиціями культури:
залікова маса = нетто × (100 − смітна) × (100 − вологість) / ((100 − базисна смітна) × (100 − базисна вологість))
Показники, кращі за базисні, надбавки не дають. Для ваговика є реєстри відправлення зерна з поля (ф. 77) і приймання зерна (ф. 78), а для партії — картка якості. Оприбуткування створює партію (наприклад, 2026-RAPE_W-F-05 — рік, культура, поле) і надходження на склад, а посів накопичує валовий збір і урожайність у ц/га.
7. Оцінка врожаю за П(С)БО 30
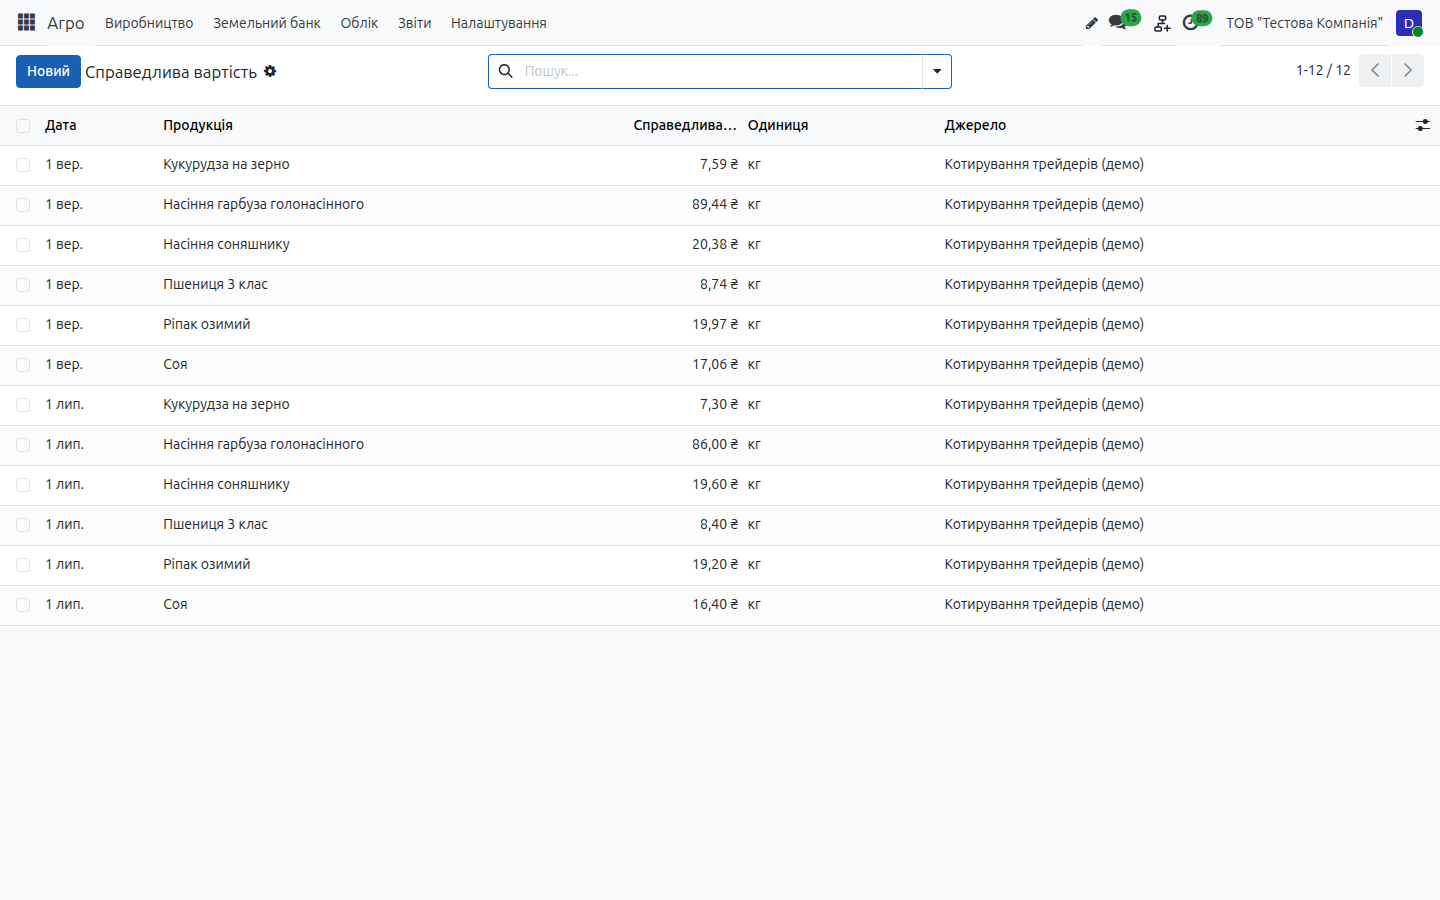
Сільськогосподарська продукція при первісному визнанні оцінюється за справедливою вартістю за вирахуванням очікуваних витрат на місці продажу (П(С)БО 30 «Біологічні активи», затверджене наказом Мінфіну від 18.11.2005 № 790; порядок застосування — Методичні рекомендації з бухгалтерського обліку біологічних активів, наказ Мінфіну від 29.12.2006 № 1315). Якщо справедливу вартість визначити неможливо, продукцію оцінюють за виробничою собівартістю.
В Odoo це налаштування компанії:
- справедлива вартість — ціна з довідника справедливої вартості за продуктом на дату (наприклад, біржова ціна мінус доставка до порту); кожне завезення проводиться Дт 27 — Кт 710;
- планова собівартість — ціна кілограма з техкарти (планові витрати / планова урожайність); проводка Дт 27 — Кт 23, різниця з фактом коригується при закритті сезону.
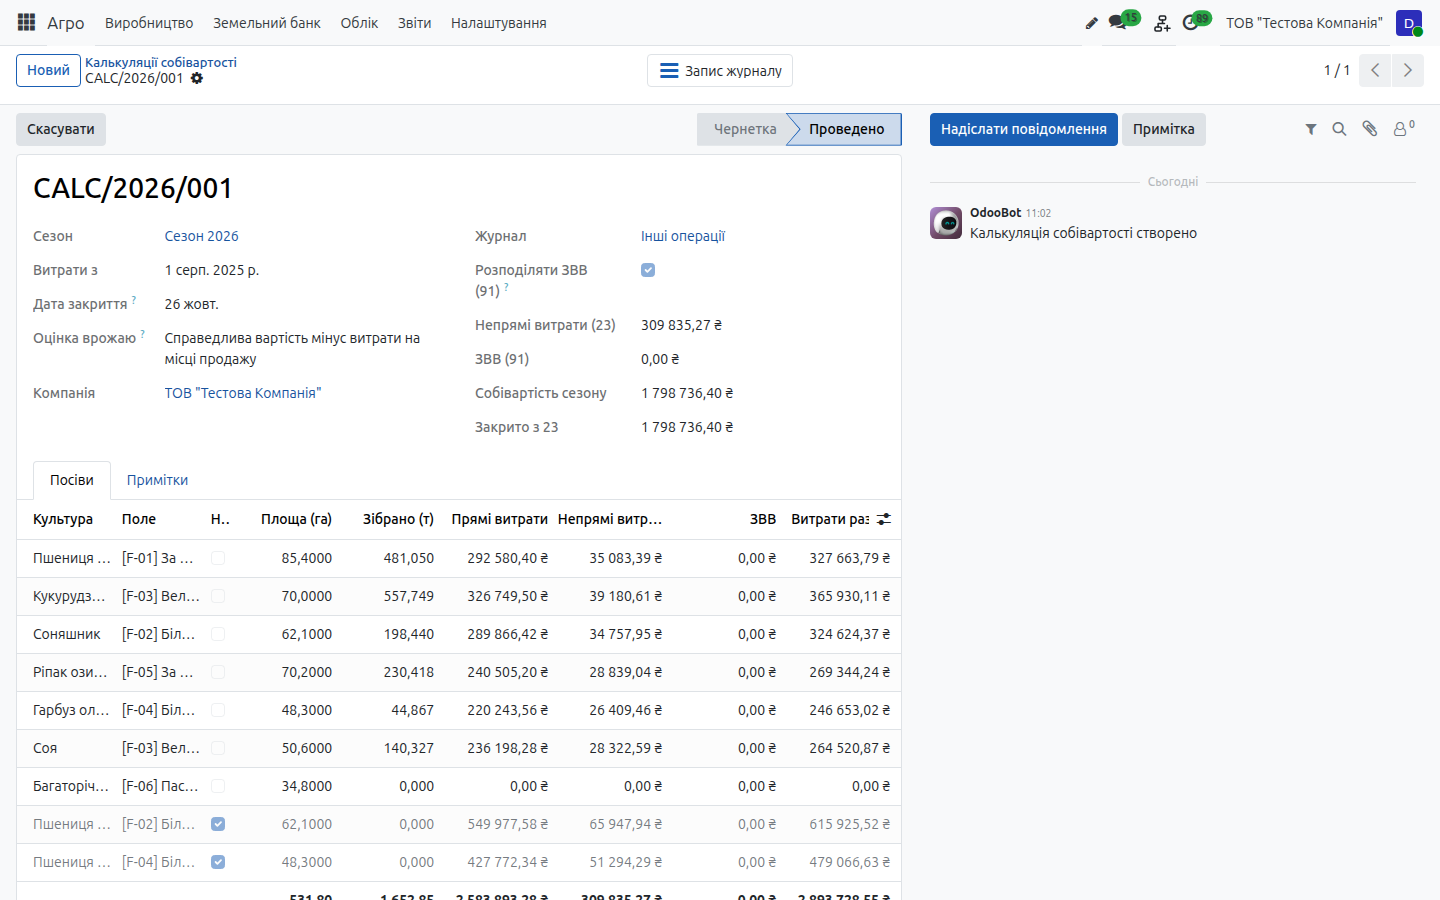
8. Калькуляція собівартості сезону
Фактична собівартість продукції рослинництва в сільськогосподарських підприємствах розраховується в цілому за рік — так передбачають Методичні рекомендації з планування, обліку і калькулювання собівартості продукції (робіт, послуг) сільськогосподарських підприємств (наказ Мінагрополітики від 18.05.2001 № 132). Калькуляція сезону робить це так:
- бере прямі витрати рахунку 23 за кожним посівом — наряди, оренда, зарплата, амортизація з аналітикою поля;
- розподіляє непрямі витрати 23 без посіву (загальна оренда, зарплата агрономів тощо) і, за бажанням, загальновиробничі витрати рахунку 91 пропорційно прямим витратам;
- закриває посіви сезону: Дт 940 — Кт 23 за методу справедливої вартості (витрати, пов'язані з біологічними перетвореннями) або Дт 27 — Кт 23 на різницю з плановою собівартістю;
- посіви наступного сезону (озимі) залишає на 23 як незавершене виробництво.
У результаті видно собівартість тонни й гектара кожної культури, а звіт «План / факт витрат» порівнює їх з техкартою.
9. Податкові накладні J1201016 і ЄРПН
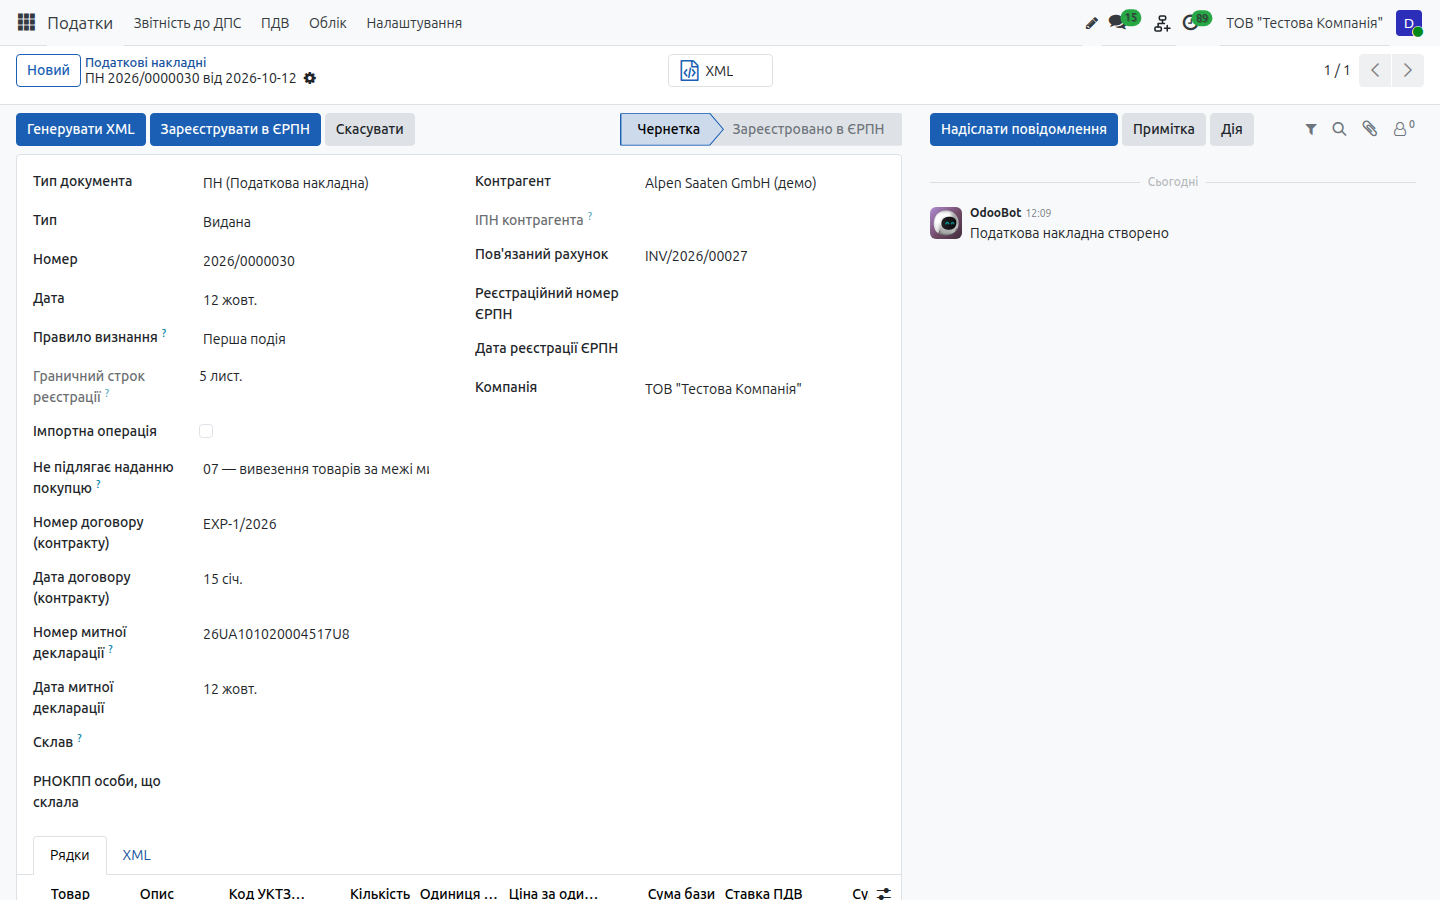
Податкові накладні формуються в офіційному XML-форматі J1201016 — за Порядком заповнення податкової накладної (наказ Мінфіну від 31.12.2015 № 1307) і XSD-схемою ДПС. Перевіряються ІПН і ЄДРПОУ сторін, коди ставок (20 %, 14 %, 7 %, 0 % на експорт — 901, 0 % на митній території — 902, звільнено — 903), коди УКТ ЗЕД і ДКПП, одиниці виміру за ДК 011-96, особа, що склала ПН. Накладну підписують КЕП прямо в браузері (ключ не потрапляє на сервер) і реєструють в ЄРПН; система контролює граничний строк реєстрації.
10. Єдиний податок 4 групи
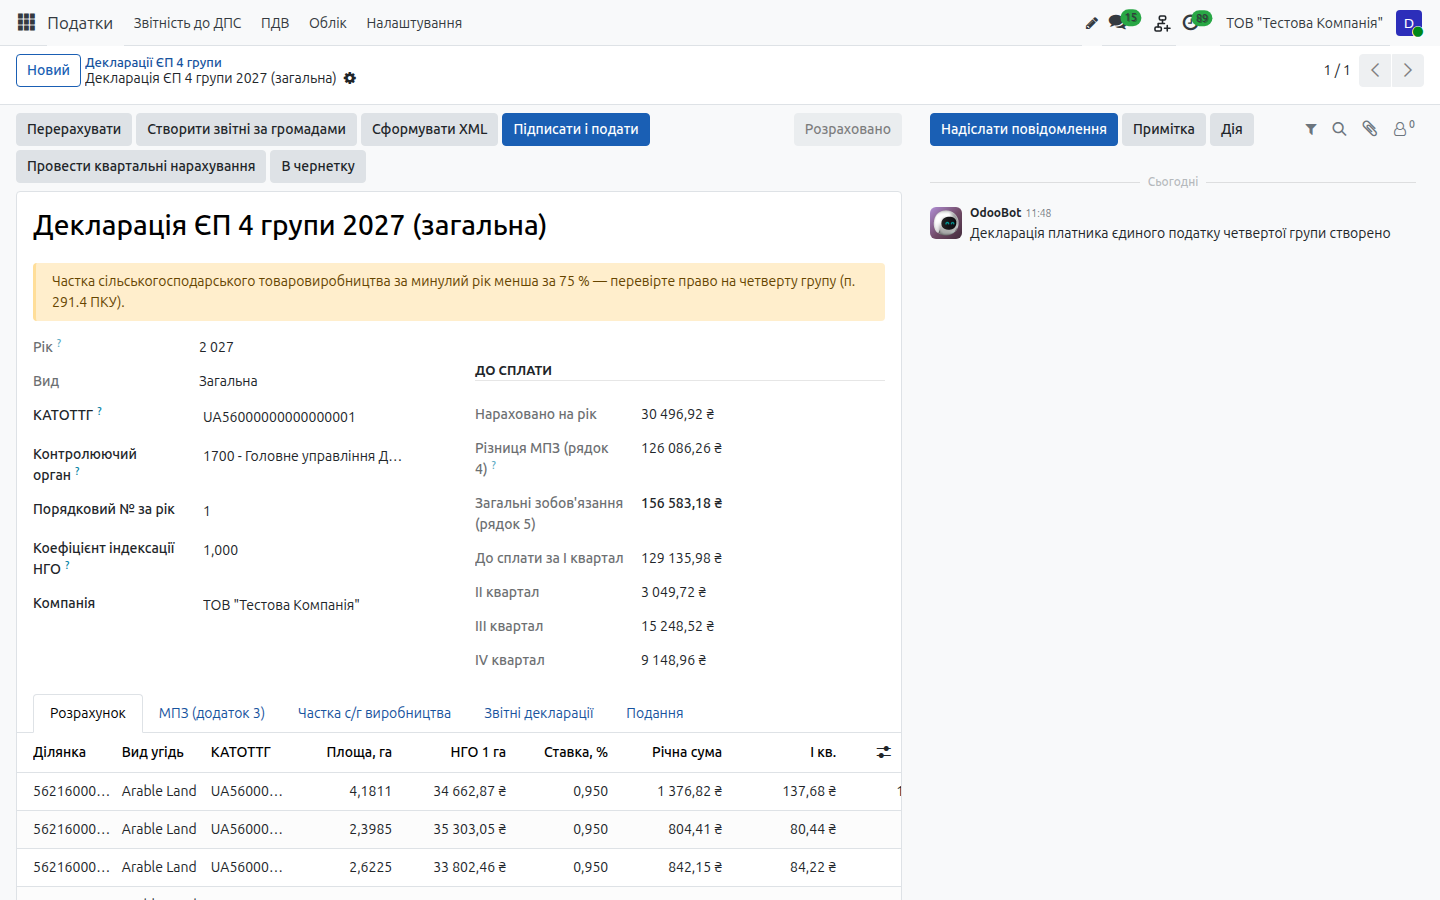
Сільськогосподарський товаровиробник, у якого частка сільгосптоваровиробництва за попередній рік становить не менше 75 %, може бути платником єдиного податку 4 групи (пп. 4 п. 291.4 ПКУ). Податок рахується з нормативної грошової оцінки угідь за ставками з розділу XIV ПКУ, а для власників і орендарів сільгоспземель діє мінімальне податкове зобов'язання.
Модуль у застосунку «Податки» формує річну декларацію з даних земельного банку: ділянки за громадами й видами угідь, НГО, ставки, розрахунок податку поквартально, частку сільгоспвиробництва з бухгалтерії, додатки (у тому числі розрахунок МПЗ), — і подає її з КЕП разом із додатками.
11. Експорт: митна декларація, ПН на 0 %, валютний контроль
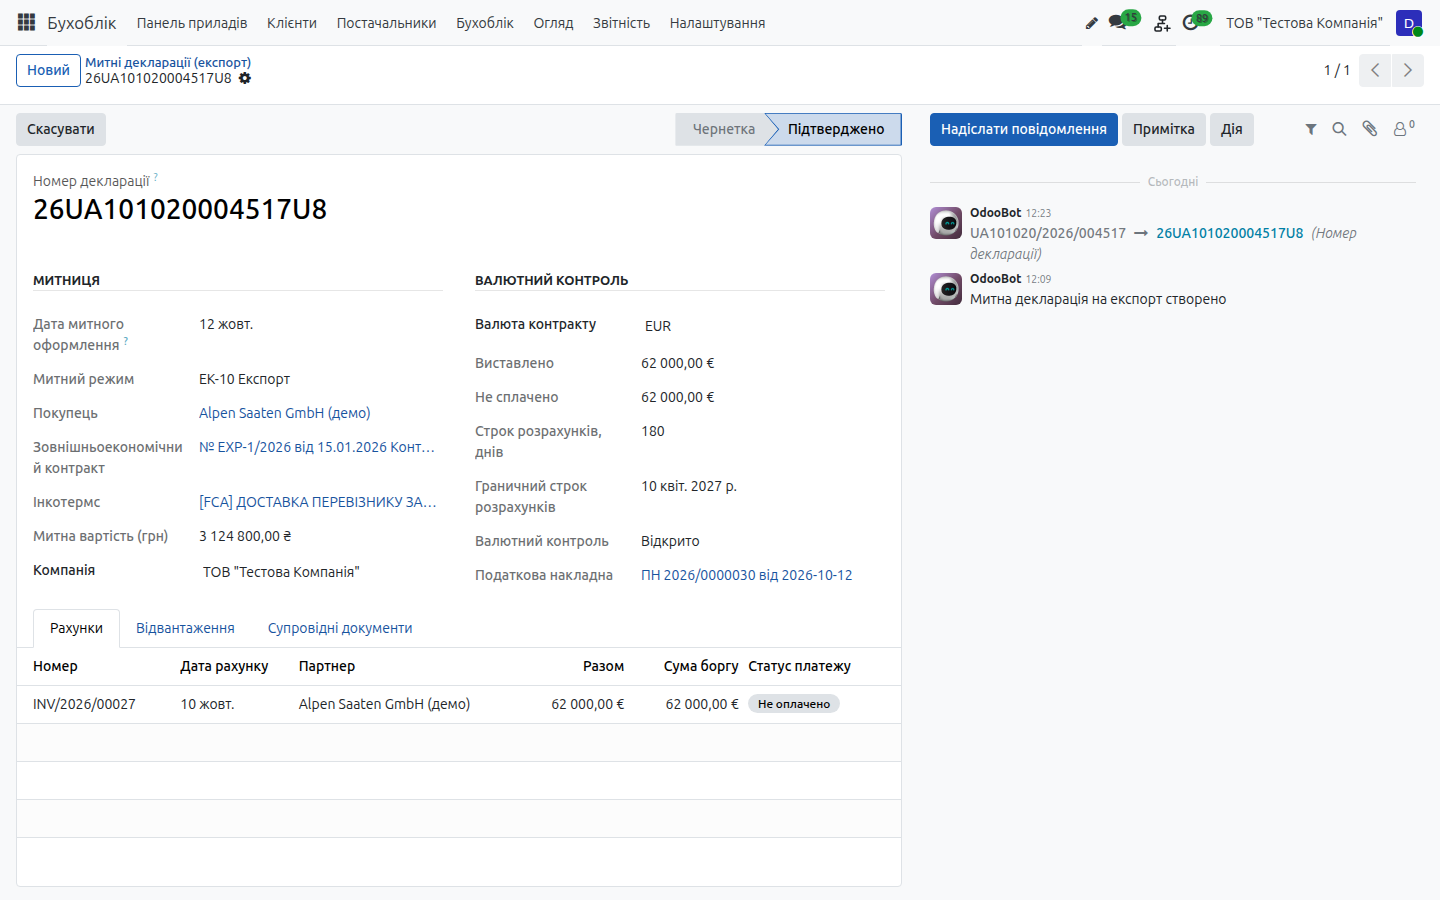
Для зовнішньоекономічного контракту вказуються валюта, умови Інкотермс і строк розрахунків. Митна декларація (ЕК-10) пов'язує рахунки-фактури, відвантаження зі складу (партії), фітосанітарний сертифікат, сертифікати походження і якості, — і з неї формуються пакувальний лист та:
- податкова накладна на експорт — ставка 0 % (ст. 195 ПКУ), дата — дата оформлення митної декларації (п. 187.1 ПКУ), база — контрактна вартість за курсом НБУ на цю дату. Накладна не надається покупцю (тип причини 07), в ній обов'язково зазначаються номер і дата контракту та митної декларації;
- валютний контроль — граничний строк надходження виручки рахується від дати митного оформлення. Загальний строк, установлений НБУ відповідно до Закону «Про валюту і валютні операції», — 180 днів (для окремих товарів НБУ встановлює довші). За 30 днів до строку система створює нагадування.
12. Статзвітність: 4-сг, 29-сг, 50-сг
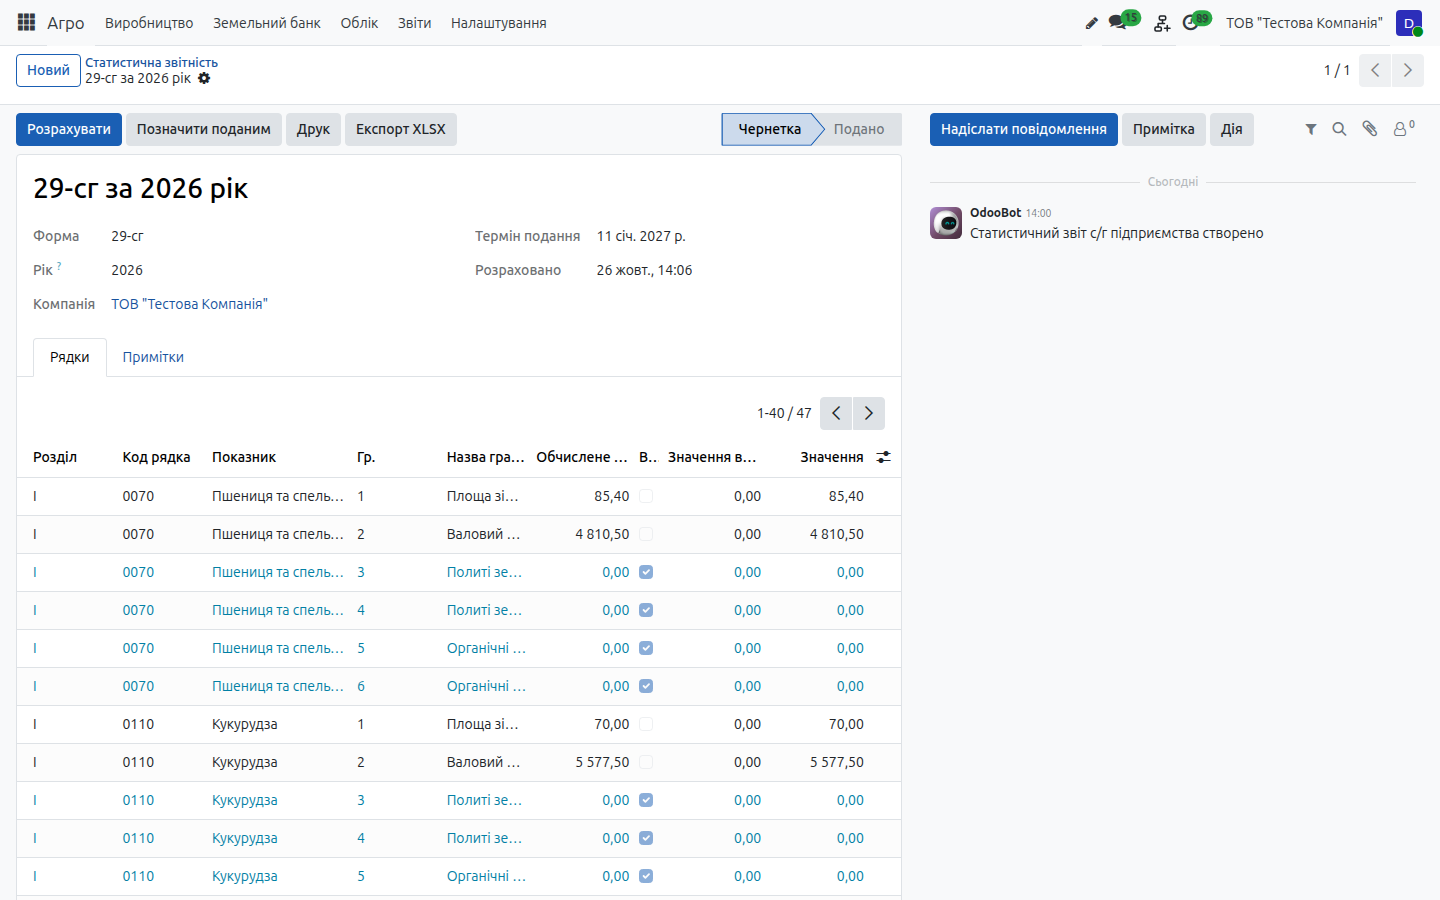
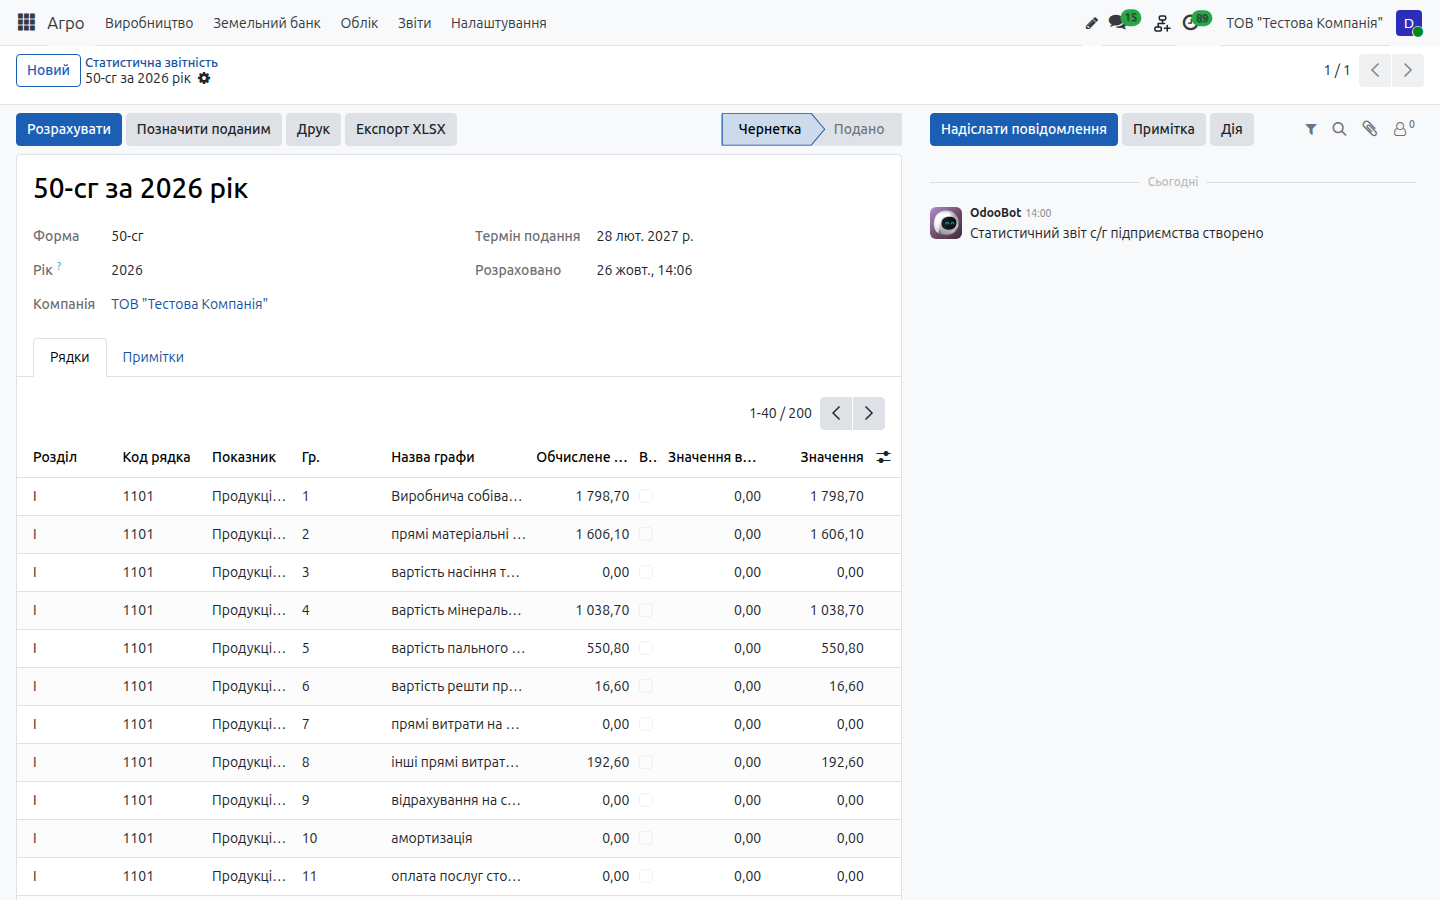
У 2026 році Держстат оновив усі три основні річні форми сільськогосподарського підприємства. Звіти будуються за бланками чинних наказів:
| Форма | Наказ Держстату | Перше подання | Термін | Звідки дані |
|---|---|---|---|---|
| 4-сг посівні площі | № 69 від 19.03.2026 | під урожай 2027 року | не пізніше 2 червня | посіви сезону; угіддя з полів |
| 29-сг площі та валові збори | № 69 від 19.03.2026 | за 2026 рік | не пізніше 11 січня | завезення з поля; озимі під наступний урожай |
| 50-сг основні економічні показники | № 174 від 09.07.2026 | за 2026 рік | не пізніше 28 лютого | калькуляції, рахунки 23 і 91, склад |
Найтрудомісткіша — 50-сг. Розділ І (структура собівартості) береться з проведених калькуляцій сезону: собівартість кожного виду продукції розкладається на насіння, мінеральні добрива, пальне, решту матеріалів, оплату праці, відрахування, амортизацію, послуги й решту витрат — стаття визначається за видом матеріалу в наряді або за рахунком-кореспондентом. Розділ ІІ — витрати календарного року за статтями, розділ ІІІ — запаси й рух продукції в центнерах: надходження, продаж переробникам і на ринках, видача в рахунок паїв, посів, втрати.
Кожну клітинку можна перекрити вручну — правка зберігається під час перерахунку, а підсумкові рядки рахуються з поданих значень. Клітинки, для яких в обліку немає даних (политі й органічні землі, зяб і пари, тваринництво), від початку ручні. Звіт друкується за формою бланка і вивантажується в XLSX: подаються форми в «Кабінеті респондента» Держстату з КЕП.
Підсумок
Один ланцюжок даних — від договору оренди й наряду до калькуляції, декларацій і статзвітів — без перенесення між програмами:
- паї: договори, нарахування з ПДФО і військовим збором, 4ДФ, виплати грошима й натурою з ПДВ;
- виробництво: техкарти, наряди зі списанням на посів, жнива з лабораторією й партіями;
- облік: оцінка врожаю за П(С)БО 30, калькуляція собівартості з незавершеним виробництвом озимих;
- податки й звітність: ПН J1201016 з реєстрацією в ЄРПН, декларація ЄП 4 групи, експорт на 0 % з валютним контролем, 4-сг, 29-сг і 50-сг.
Модулі безкоштовні й відкриті: вихідний код і документація — у репозиторії github.com/NadozirnySvyatoslav/l10n_ua, огляд локалізації — на 1c-to-odoo.many2one.online. Спробувати — на демо-сервері. Якщо потрібне впровадження, перенесення даних з BAS / 1С або налаштування під ваше господарство — напишіть нам.
Стаття відображає стан законодавства й форм звітності на 26 жовтня 2026 року. Перед поданням звітності звіряйтеся з чинними редакціями нормативних актів за посиланнями вище.